


Jangan Sampai Tertukar, Ini Perbedaan Pajak Pusat, Pajak Daerah dan Retribusi
- 15 Sep 2026 12:19 WIB
- Sorong
RRI.CO.ID, Sorong – Masyarakat perlu memahami perbedaan pajak pusat, pajak daerah, dan retribusi agar tidak salah sasaran dalam memenuhi kewajiban maupun mengurus layanan pemerintah.
Kepala Seksi Pengawasan III KPP Pratama Sorong Kanwil DJP Papua, Papua Barat, dan Maluku, Vindi Heryani, menjelaskan perbedaan ketiganya dapat dilihat dari pihak yang mengelola, penggunaan penerimaan, serta manfaat yang diterima masyarakat.
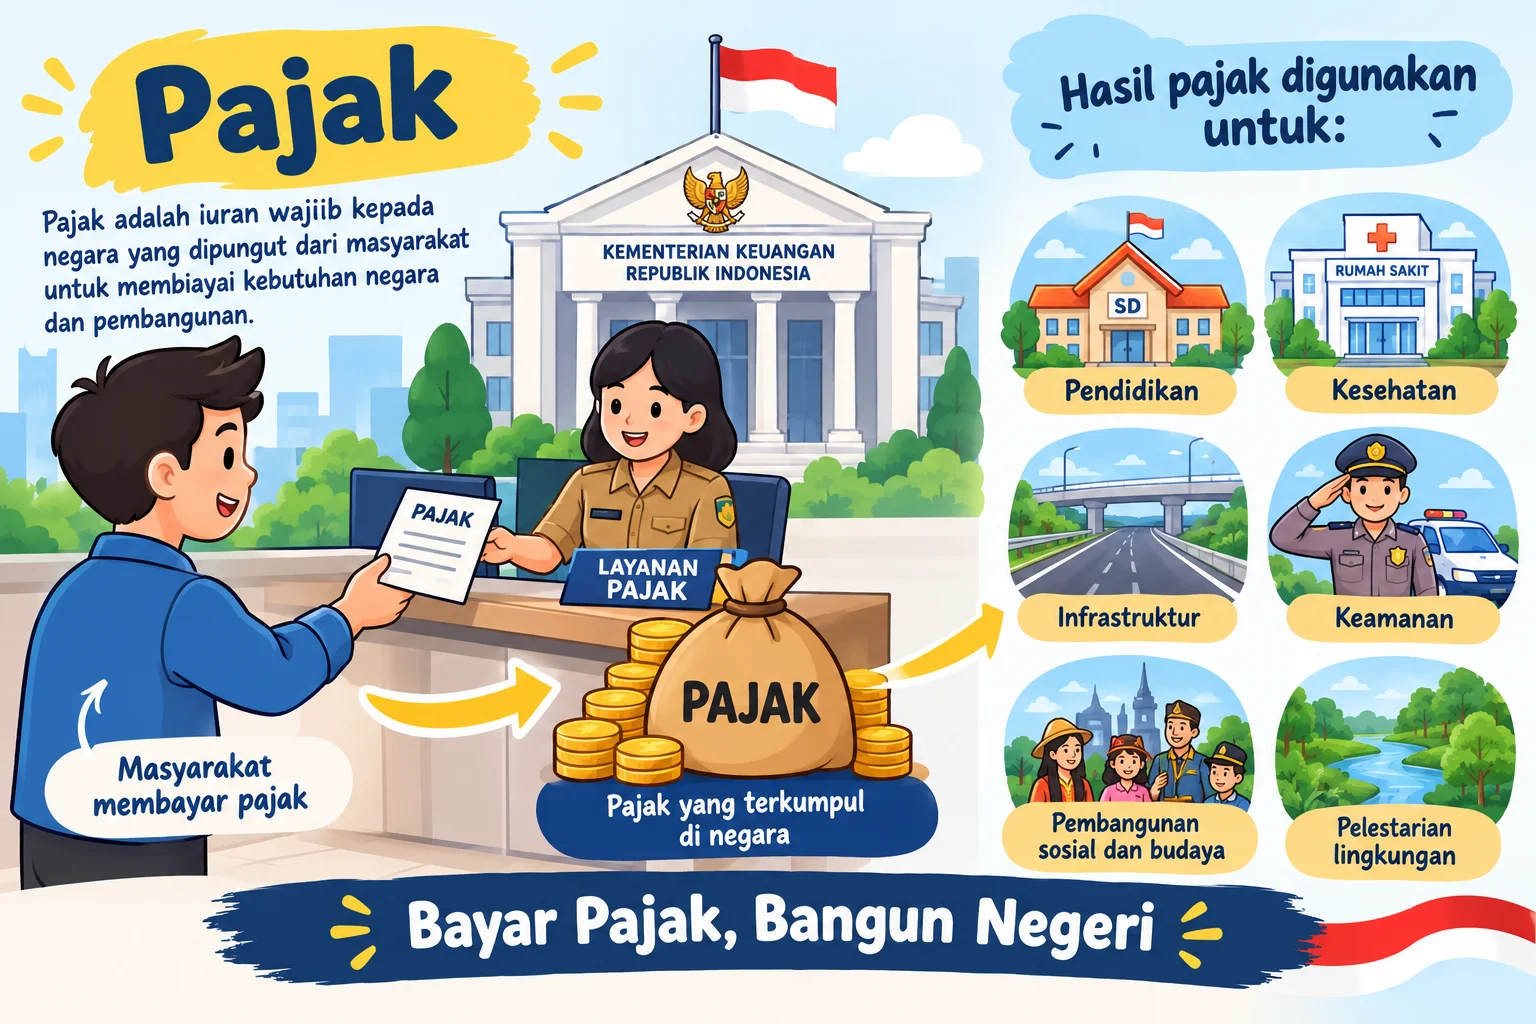
“Kalau pajak pusat, yang mengelola adalah pemerintah pusat. Dalam hal ini Direktorat Jenderal Pajak, yaitu Kementerian Keuangan. Untuk apa uangnya? Uangnya digunakan untuk membiayai APBN,” jelas Vindi saat dialog RRI Sorong 10 September 2026.
Menurutnya, pajak pusat digunakan untuk membiayai berbagai program pemerintah yang bersifat nasional. Manfaatnya dirasakan masyarakat melalui pembangunan infrastruktur, subsidi, dan program pemerintah lainnya.
Salah satu contoh pajak pusat adalah Pajak Penghasilan (PPh). Masyarakat yang menerima penghasilan dan telah dipotong pajak oleh instansi tempat bekerja wajib melaporkannya melalui Surat Pemberitahuan (SPT) Tahunan.
“Pajak penghasilan yang kita terima dari instansi tempat kita bekerja, itu kita laporkan dalam SPT Tahunan,” ujarnya.
Sementara itu, pajak daerah dikelola oleh pemerintah daerah dan penerimaannya digunakan untuk membiayai Anggaran Pendapatan dan Belanja Daerah (APBD).
Vindi mencontohkan pajak daerah yang dekat dengan kehidupan sehari-hari masyarakat, seperti Pajak Barang dan Jasa Tertentu (PBJT) atas makanan dan minuman di restoran serta Pajak Kendaraan Bermotor (PKB).
Vindi menjelaskan, retribusi memiliki karakteristik berbeda karena berkaitan dengan pembayaran atas jasa atau pemberian izin tertentu yang disediakan pemerintah daerah.
“Kalau pajak pusat, pajak daerah mungkin kita tidak bisa secara langsung menerima manfaatnya. Kalau dia retribusi, kita secara langsung bisa menerima manfaatnya,” jelasnya.
Retribusi daerah secara umum berkaitan dengan pelayanan jasa umum, jasa usaha, dan perizinan tertentu.
Contoh retribusi jasa umum adalah pelayanan persampahan atau kebersihan. Masyarakat membayar pungutan untuk memperoleh pelayanan pengangkutan sampah.
Contoh lainnya adalah parkir pada lokasi tertentu. Masyarakat membayar parkir dan memperoleh pelayanan sesuai ketentuan yang berlaku.
Untuk jasa usaha, retribusi dapat dikenakan atas pemanfaatan aset atau fasilitas milik daerah. Misalnya, pelaku usaha menyewa tempat atau spot usaha di lokasi wisata yang dikelola pemerintah daerah.
Sedangkan dalam perizinan tertentu, masyarakat mengenal istilah Izin Mendirikan Bangunan (IMB), yang kini telah digantikan dengan Persetujuan Bangunan Gedung (PBG).
Dengan memahami perbedaan pajak pusat, pajak daerah, dan retribusi, masyarakat diharapkan dapat lebih tepat dalam memenuhi kewajiban serta mengurus pelayanan sesuai kewenangan instansi yang bersangkutan.
Rekomendasi Berita
Memuat berita terbaru.....