


Ajaran Rumah Tangga Daerah & Konstruksi Keuangan Pusat–Daerah di Era Otonomi Daerah
- 26 Sep 2026 16:03 WIB
- Pontianak
ABSTRAK
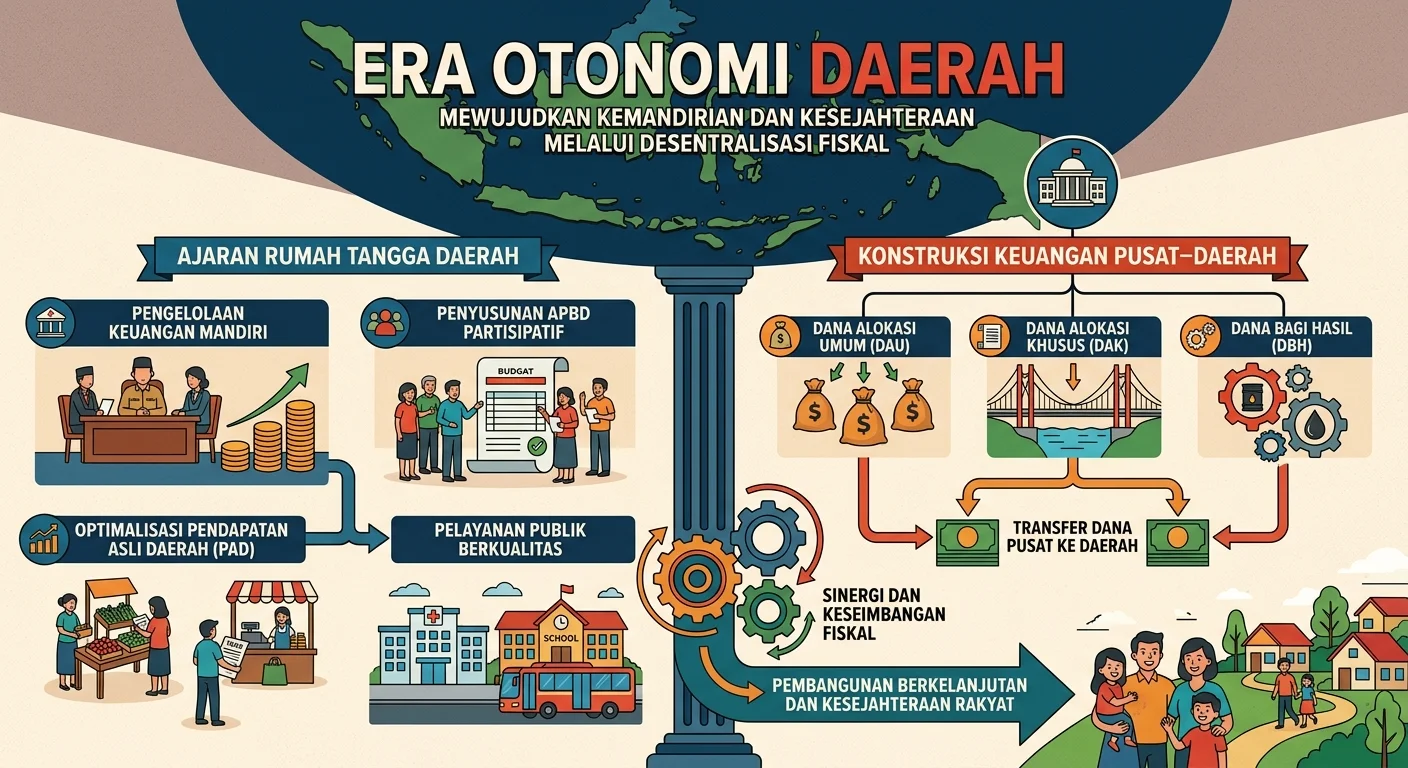
Artikel ini membahas secara komprehensif dua pokok bahasan utama dalam hukum pemerintahan daerah, yaitu ajaran rumah tangga daerah dan konstruksi keuangan antara pemerintah pusat dan daerah, serta menyajikan analisis hukum dalam lima kategori: kategorisasi, klarifikasi, verifikasi, validasi, dan falsifikasi hukum, dilengkapi dengan studi kasus terverifikasi serta analisis akademik dengan kerangka teori hukum pemerintahan daerah. Ajaran rumah tangga daerah merupakan doktrin klasik dalam ilmu hukum tata negara yang menjadi landasan konseptual pembagian kewenangan antara pemerintah pusat dan daerah, yang dikenal dalam tiga sistem yakni sistem formil, sistem materiil, dan sistem riil atau nyata, di mana sistem riil dianut secara tegas dalam Pasal 18 ayat (5) Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 dan Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah. Konstruksi keuangan antara pemerintah pusat dan daerah diatur dalam Pasal 18A ayat (2) UUD 1945 dan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, yang mengatur sumber pendapatan daerah meliputi Pendapatan Asli Daerah, Transfer ke Daerah, dan Pembiayaan, serta prinsip dan tujuan hubungan keuangan yang berlandaskan keadilan, efisiensi, akuntabilitas, transparansi, partisipatif, kepastian hukum, dan keterbukaan informasi. Analisis kategorisasi mengelompokkan norma dan ketentuan ke dalam kerangka sistematis; analisis klarifikasi menjelaskan makna dan batas konsep untuk menghindari kesalahpahaman; analisis verifikasi memeriksa keberlakuan dan kesesuaian norma dengan hierarki peraturan perundang-undangan; analisis validasi menguji keabsahan dan kelayakan norma dalam praktik serta kesesuaian dengan tujuan hukum; sedangkan analisis falsifikasi mengkaji kelemahan, pertentangan, dan hal yang belum diatur secara sempurna dalam norma serta pandangan pakar. Studi kasus terverifikasi menunjukkan adanya kesenjangan antara norma dan realitas dalam pelaksanaan hubungan keuangan pusat dan daerah, yang kemudian dikaji secara akademik melalui teori rumah tangga daerah, teori desentralisasi fiskal, teori keadilan fiskal, dan prinsip money follows functions. Hasil pembahasan menunjukkan bahwa kerangka hukum yang berlaku telah sah dan sesuai dengan konstitusi, namun masih terdapat kesenjangan antara norma dan realitas dalam pelaksanaannya; oleh karena itu, diperlukan penyempurnaan berkelanjutan agar otonomi daerah seluas-luasnya dapat diwujudkan secara nyata dan berkeadilan.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Otonomi daerah bukan sekadar penyerahan kewenangan, melainkan penyerahan tanggung jawab yang harus diiringi dengan penyerahan sumber daya yang setimpal. Tanpa keselarasan antara urusan dan keuangan, frasa 'seluas-luasnya' hanyalah kata tanpa makna."
PENDAHULUAN
1.1 Latar Belakang Masalah
Rumah tangga daerah merupakan inti dari penyelenggaraan otonomi daerah, yang menyatakan bahwa daerah berwenang mengatur dan mengurus sendiri urusan pemerintahan berdasarkan prakarsa sendiri dalam kerangka Negara Kesatuan Republik Indonesia. Konsep ini bukan berarti daerah memiliki kemerdekaan terlepas dari negara, melainkan memiliki kemandirian yang tetap berada dalam bingkai kedaulatan Negara Kesatuan Republik Indonesia. Dalam perkembangannya, dikenal tiga sistem ajaran rumah tangga daerah yang dikemukakan oleh para pakar hukum tata negara, yaitu sistem formil, sistem materiil, dan sistem riil atau nyata. Di Indonesia, sistem riil dianut secara tegas dalam Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 pasca amandemen, yang kemudian dipertegas dalam Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah.
Pelaksanaan kewenangan daerah tidak dapat dipisahkan dari aspek keuangan. Tanpa dukungan keuangan yang memadai dan berkeadilan, pembagian kewenangan hanyalah janji tertulis. Oleh karena itu, Pasal 18A ayat (2) UUD 1945 menegaskan bahwa hubungan keuangan antara pemerintah pusat dan daerah diatur dan dilaksanakan secara adil dan selaras berdasarkan undang-undang, yang kemudian dijabarkan dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
Untuk memahami secara mendalam kerangka hukum yang berlaku, diperlukan analisis yang komprehensif dan obyektif, yang meliputi analisis kategorisasi, klarifikasi, verifikasi, validasi, dan falsifikasi hukum, serta diperkuat dengan studi kasus terverifikasi dan analisis akademik dengan teori hukum pemerintahan daerah. Kelima analisis ini bertujuan untuk mengelompokkan norma, memperjelas makna konsep, memeriksa keberlakuan peraturan, menguji kelayakan dalam praktik, serta mengkaji kelemahan dan pertentangan yang masih ada.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Latar belakang lahirnya otonomi daerah adalah keinginan untuk mendekatkan pelayanan publik kepada masyarakat. Jika pada akhirnya daerah justru semakin bergantung pada kebijakan dan anggaran pusat, maka tujuan mendasar dari otonomi itu sendiri justru terabaikan."
PEMBAHASAN
A. AJARAN RUMAH TANGGA DAERAH
2.1 Pengertian Konseptual
Rumah tangga daerah adalah segala urusan pemerintahan yang menjadi kewenangan daerah otonom untuk diatur dan diurus sendiri berdasarkan prakarsa sendiri, sesuai peraturan perundang-undangan, dalam kerangka Negara Kesatuan Republik Indonesia. Konsep ini merupakan inti dari otonomi daerah, yang menurut pandangan para pakar hukum tata negara bukanlah kemerdekaan, melainkan kemandirian. Ateng Sjafruddin menyatakan bahwa otonomi adalah kemandirian, bukan kemerdekaan, di mana daerah tetap terikat pada norma-norma nasional. H.J. van der Pot menyatakan bahwa otonomi daerah adalah hak untuk mengatur dan memerintah urusan rumah tangga sendiri dalam batas-batas undang-undang, bukan penyerahan sebagian kekuasaan pusat, melainkan hak yang dimiliki daerah untuk mengatur kepentingan sendiri. J.H.A. Logemann menekankan bahwa otonomi adalah kebebasan bergerak untuk menggunakan prakarsa sendiri dalam mengurus kepentingan penduduk.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Prakarsa mandiri adalah jiwa dari rumah tangga daerah. Jika daerah hanya melaksanakan apa yang diperintahkan pusat, maka itu bukan otonomi, melainkan pelimpahan tugas. Rumah tangga sejati lahir ketika daerah mampu menentukan prioritasnya sendiri."
2.2 Tiga Sistem Ajaran Rumah Tangga Daerah
Secara teoritis, terdapat tiga sistem ajaran rumah tangga daerah yang dikemukakan oleh para pakar hukum tata negara, baik dari tradisi Belanda maupun pakar hukum Indonesia.
Pertama, sistem formil, yang dikemukakan oleh Koesoemahatmadja, Sujamto, dan Logemann. Sistem ini berprinsip bahwa daerah hanya berwenang mengatur dan mengurus urusan yang diberikan atau diakui secara tegas oleh pemerintah pusat, sedangkan segala sesuatu yang tidak disebutkan secara eksplisit tetap menjadi kewenangan pusat. Logemann menyatakan bahwa sistem ini memberikan keleluasaan kepada daerah untuk tumbuh dan berkembang berdasarkan prakarsa sendiri, namun batas kewenangan tidak ditetapkan secara pasti, sehingga berpotensi menimbulkan ketidakpastian hukum. Sujamto menjelaskan bahwa urusan rumah tangga daerah tidak dirinci, sehingga daerah hanya menjalankan apa yang diizinkan atau diserahkan oleh pusat, yang menjadikan otonomi bersifat pasif dan bergantung sepenuhnya pada kebijakan pusat.
Kedua, sistem materiil, yang dikemukakan oleh Koesoemahatmadja, R. Tresna, dan Sujamto. Sistem ini berprinsip bahwa daerah berwenang atas urusan yang bersifat lokal atau kepentingan setempat, di mana pembagian tugas didasarkan pada sifat atau substansi urusan dan dirinci secara tegas dalam undang-undang. Koesoemahatmadja menyatakan bahwa pembagian tugas didasarkan pada sifat urusan, bukan sekadar pemberian izin. R. Tresna menekankan bahwa sistem ini memberikan kepastian hukum, namun sulit menentukan batas yang tegas antara kepentingan lokal dan kepentingan nasional, serta daftar urusan yang bersifat tertutup membatasi inisiatif daerah serta menyulitkan antisipasi terhadap perkembangan kebutuhan masyarakat.
Ketiga, sistem riil atau nyata, yang dianut secara tegas di Indonesia, dikemukakan oleh Koesoemahatmadja, Bagir Manan, dan Sujamto. Sistem ini berprinsip bahwa semua urusan pemerintahan adalah urusan daerah, kecuali yang secara tegas ditetapkan sebagai urusan pusat, yang dikenal sebagai prinsip residu atau pembatasan negatif. Koesoemahatmadja menjelaskan bahwa sistem riil menggabungkan kelebihan sistem formil dan materiil, di mana unsur formil tercermin dari kebebasan daerah mengatur segala sesuatu yang penting bagi daerahnya, sedangkan unsur materiil tercermin dari urusan pangkal yang ditetapkan. Bagir Manan menegaskan bahwa sistem riil paling sesuai untuk mewujudkan otonomi seluas-luasnya, di mana pembatasan hanya pada urusan yang mutlak harus dipegang pusat, sehingga memberikan ruang seluas-luasnya bagi inisiatif dan kreativitas daerah. Sujamto menambahkan bahwa sistem ini memberikan kedudukan yang kuat kepada daerah, karena kewenangan dianggap ada kecuali dibatasi undang-undang.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Sistem riil adalah pilihan yang paling tepat bagi keberagaman Indonesia. Namun kebebasan yang luas ini harus diiringi dengan tanggung jawab fiskal yang setara — semakin luas kewenangan, semakin besar pula kewajiban daerah untuk membiayainya sendiri. Tanpa itu, sistem riil hanya menjadi beban tanpa daya."
2.3 Pandangan Lengkap Para Pakar Hukum
Selain pandangan yang telah dikemukakan, terdapat pandangan mendalam dari para pakar hukum tata negara lainnya. Prof. Dr. Moh. Mahfud MD menyatakan bahwa pembagian kewenangan antara pusat dan daerah harus jelas, tegas, dan tidak tumpang tindih, serta otonomi daerah harus tetap dalam bingkai Negara Kesatuan Republik Indonesia, dengan prinsip bahwa semua yang tidak dilarang adalah diperbolehkan, yang selaras dengan sistem riil. Prof. Dr. R. Tresna menyatakan bahwa tidak ada satu sistem pun yang sempurna, dan sistem riil adalah jalan tengah yang paling mendekati ideal antara kebutuhan persatuan negara dan kebutuhan kebebasan daerah, di mana batas rumah tangga daerah harus ditetapkan secara jelas dalam undang-undang agar tidak menimbulkan konflik kewenangan.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Persatuan dan keberagaman bukanlah dua hal yang bertentangan — keduanya harus berjalan beriringan. Negara Kesatuan tidak berarti keseragaman mutlak, dan otonomi seluas-luasnya tidak berarti pemisahan. Keseimbangan inilah yang menjadi seni dari pemerintahan daerah di Indonesia."
2.4 Landasan Konstitusional dan Perundang-Undangan
Pasal 18 Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 menyatakan bahwa Negara Kesatuan Republik Indonesia dibagi atas daerah-daerah provinsi, kabupaten, dan kota yang mempunyai pemerintah daerah. Pemerintah daerah mengatur dan mengurus sendiri urusan pemerintahan menurut asas otonomi dan tugas pembantuan, dan menjalankan otonomi seluas-luasnya, kecuali urusan pemerintahan yang oleh undang-undang ditentukan sebagai urusan pemerintah pusat. Pemerintah daerah juga berhak menetapkan peraturan daerah dan peraturan lain untuk melaksanakan otonomi dan tugas pembantuan.
Pasal 18A ayat (1) menyatakan bahwa hubungan wewenang antara pemerintah pusat dan pemerintahan daerah diatur dengan undang-undang dengan memperhatikan kekhususan dan keragaman daerah. Ayat (2) menegaskan bahwa hubungan keuangan, pelayanan umum, serta pemanfaatan sumber daya alam dan sumber daya lainnya antara pemerintah pusat dan daerah diatur dan dilaksanakan secara adil dan selaras berdasarkan undang-undang. Ayat (3) menyatakan bahwa pemerintah pusat dan pemerintahan daerah saling mengembangkan hubungan yang serasi, selaras, dan saling mendukung.
Pasal 23A menyatakan bahwa semua pajak untuk keperluan negara dan aturan dasar keuangan negara ditetapkan dengan undang-undang.
Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah Pasal 1 angka 2 menyatakan bahwa pemerintahan daerah adalah penyelenggaraan urusan pemerintahan oleh pemerintah daerah dan dewan perwakilan rakyat daerah menurut asas otonomi dan tugas pembantuan dengan prinsip otonomi seluas-luasnya dalam sistem dan prinsip Negara Kesatuan Republik Indonesia. Pasal 9 menyatakan bahwa urusan pemerintahan terdiri atas urusan pemerintahan absolut, urusan pemerintahan konkuren, dan urusan pemerintahan umum. Pasal 10 ayat (1) menyatakan bahwa urusan pemerintahan absolut meliputi politik luar negeri, pertahanan, keamanan, yustisi, moneter dan fiskal nasional, serta agama. Pasal 11 ayat (1) menyatakan bahwa urusan pemerintahan konkuren dibagi antara pemerintah pusat, daerah provinsi, dan daerah kabupaten atau kota. Pasal 25 ayat (1) menyatakan bahwa urusan pemerintahan umum menjadi kewenangan pemerintah pusat dan pelaksanaannya dapat diserahkan kepada daerah dan atau desa.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Pasal 18A ayat (2) UUD 1945 bukan sekadar aturan teknis — ia adalah amanat konstitusional untuk keadilan. Kata 'adil dan selaras' bermakna bahwa pembagian keuangan tidak boleh ditentukan sepihak oleh pusat, melainkan harus mencerminkan kebutuhan dan potensi masing-masing daerah yang beragam di seluruh negeri ini."
B. KONSTRUKSI KEUANGAN PUSAT DAN DAERAH
2.5 Landasan Perundang-Undangan
Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah Pasal 1 angka 1 menyatakan bahwa hubungan keuangan antara pemerintah pusat dan pemerintahan daerah adalah suatu sistem penyelenggaraan keuangan yang mengatur hak dan kewajiban keuangan antara pemerintah pusat dan pemerintahan daerah yang dilaksanakan secara adil, transparan, akuntabel, dan selaras berdasarkan undang-undang. Pasal 2 menyatakan bahwa hubungan keuangan berlandaskan pada prinsip keadilan, efisiensi, akuntabilitas, transparansi, partisipatif, kepastian hukum, dan keterbukaan informasi. Pasal 3 menyatakan bahwa tujuan pengaturan hubungan keuangan adalah untuk mewujudkan kesejahteraan masyarakat dan pemerataan pembangunan, mengurangi ketimpangan fiskal vertikal dan horizontal, meningkatkan kemandirian fiskal daerah, meningkatkan kualitas pelayanan publik dan tata kelola keuangan daerah, mewujudkan sinergi kebijakan fiskal nasional dan daerah, serta menjamin keberlanjutan fiskal nasional dan daerah.
Pasal 4 menyatakan bahwa sumber pendapatan daerah terdiri atas pendapatan asli daerah, transfer ke daerah, dan pembiayaan. Pasal 5 ayat (1) menyatakan bahwa pendapatan asli daerah meliputi pajak daerah, retribusi daerah, hasil pengelolaan kekayaan daerah yang dipisahkan, dan lain-lain pendapatan asli daerah yang sah. Pasal 31 ayat (1) menyatakan bahwa transfer ke daerah terdiri atas dana bagi hasil, dana alokasi umum, dana alokasi khusus, dana otonomi khusus, dan dana keistimewaan. Pasal 104 ayat (1) menyatakan bahwa belanja daerah dialokasikan dengan prioritas untuk pelayanan dasar masyarakat, pendidikan, kesehatan, dan infrastruktur pelayanan publik. Ayat (4) menyatakan bahwa belanja infrastruktur pelayanan publik minimal 40 persen dari total anggaran pendapatan dan belanja daerah. Pasal 105 ayat (1) menyatakan bahwa belanja pegawai dibatasi paling banyak 30 persen dari total anggaran pendapatan dan belanja daerah.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"UU No. 1 Tahun 2022 adalah langkah maju, namun belum sempurna. Batas persentase belanja yang seragam untuk seluruh daerah, tanpa membedakan kapasitas fiskal masing-masing, berisiko menekan daerah yang memang memiliki beban khusus. Keadilan fiskal tidak bisa diukur dengan angka yang sama untuk semua."
2.6 Pandangan Pakar Hukum tentang Konstruksi Keuangan
Prawirosetoto menyatakan prinsip bahwa pelimpahan tugas wajib disertai pelimpahan keuangan, yang dikenal sebagai prinsip money follows functions, di mana tanpa kewenangan fiskal yang memadai, otonomi daerah hanyalah retorika belaka. Bagir Manan menyatakan bahwa hubungan keuangan pusat dan daerah harus mencerminkan keadilan fiskal, di mana pembagian sumber daya harus sejalan dengan pembagian urusan, dan konsentrasi kekuasaan fiskal di pusat akan melemahkan esensi otonomi. Moh. Mahfud MD menyatakan bahwa hubungan keuangan bukanlah kompetisi, melainkan tata kelola fiskal kolaboratif, di mana transfer ke daerah harus selaras dengan tujuan desentralisasi fiskal, dan kebijakan fiskal nasional harus fleksibel namun tetap menghormati ruang otonomi daerah. Jakob Tobing menyatakan bahwa pembagian keuangan harus harmonis dan proporsional, bukan semata-mata didasarkan pada kebijakan pusat, di mana frasa adil dan selaras dalam Pasal 18A UUD 1945 bermakna pembagian yang harmonis dan berkeadilan. Zulfikar Arse Sadikin menyatakan bahwa penguatan otonomi harus tercermin dalam postur anggaran pendapatan dan belanja negara, di mana porsi fiskal yang mengalir ke daerah perlu diperbesar secara signifikan. Wallace E. Oates dalam teorinya tentang desentralisasi menyatakan bahwa pelayanan publik pada prinsipnya lebih efisien apabila diselenggarakan oleh pemerintah yang paling dekat dengan masyarakat, namun jika kebijakan menimbulkan dampak lintas daerah atau kepentingan nasional, koordinasi pusat justru meningkatkan efisiensi.
Namun, terdapat pula pandangan kritis yang menyatakan bahwa ketergantungan fiskal daerah masih tinggi terhadap pusat, pendapatan asli daerah belum menjadi sumber utama kemandirian fiskal, dan rumus perhitungan transfer ke daerah masih kaku dan belum sepenuhnya adaptif terhadap kondisi lokal maupun daerah otonomi khusus.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Prinsip money follows functions harus menjadi tulang punggung hubungan keuangan pusat dan daerah. Selama urusan diserahkan namun dananya tidak disertakan, otonomi hanya memindahkan beban, bukan memindahkan kewenangan. Inilah yang harus diperbaiki secara berkelanjutan dalam setiap penyempurnaan peraturan."
C. ANALISIS LIMA KATEGORI HUKUM
2.7 Analisis Kategorisasi Hukum
Analisis kategorisasi bertujuan mengelompokkan norma, sistem, dan ketentuan ke dalam kerangka sistematis agar mudah dipahami dan diterapkan. Dalam ajaran rumah tangga daerah, terdapat tiga kategori sistem, yaitu sistem formil yang bersifat teoretis dan historis, sistem materiil yang juga bersifat teoretis dan historis, serta sistem riil atau nyata yang berlaku secara konstitusional dan positif berdasarkan Pasal 18 ayat (5) UUD 1945 dan Undang-Undang Nomor 23 Tahun 2014. Urusan pemerintahan dikategorikan menjadi urusan absolut yang merupakan kewenangan mutlak pusat, urusan konkuren yang dibagi antara pusat, provinsi, dan kabupaten atau kota, serta urusan umum yang tetap menjadi kewenangan pusat namun pelaksanaannya dapat diserahkan kepada daerah. Sumber keuangan daerah dikategorikan menjadi pendapatan asli daerah yang merupakan kewenangan fiskal mandiri, transfer ke daerah yang merupakan perimbangan fiskal vertikal, dan pembiayaan yang berfungsi sebagai penyeimbang anggaran.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Kategorisasi bukan sekadar pengelompokan — ia adalah peta kewenangan. Semakin jelas batas antara apa yang menjadi urusan pusat dan apa yang menjadi rumah tangga daerah, semakin mudah pula masyarakat meminta pertanggungjawaban kepada pemerintah yang tepat."
2.8 Analisis Klarifikasi Hukum
Analisis klarifikasi bertujuan menjelaskan makna, batas, dan perbedaan konsep agar tidak terjadi tumpang tindih atau kesalahpahaman dalam penerapan norma. Banyak pihak menyalahartikan otonomi daerah sebagai kemerdekaan atau lepas dari pusat, padahal makna sebenarnya adalah kemandirian yang tetap berada dalam bingkai Negara Kesatuan Republik Indonesia. Rumah tangga daerah sering disalahartikan sebagai semua urusan tanpa batas, padahal maknanya adalah urusan yang menjadi kewenangan daerah kecuali yang ditetapkan sebagai urusan pusat. Sistem riil sering disalahartikan sebagai kebebasan daerah tanpa aturan, padahal daerah tetap harus taat pada undang-undang dan kebijakan nasional. Prinsip money follows functions sering disalahartikan sebagai setiap urusan harus langsung disertai uang, padahal maknanya adalah pelimpahan urusan wajib disertai kewenangan fiskal yang memadai secara proporsional. Hubungan keuangan yang adil dan selaras sering disalahartikan sebagai pembagian sama rata, padahal maknanya adalah pembagian yang proporsional sesuai beban urusan, potensi daerah, dan pemerataan. Transfer ke daerah sering disalahartikan sebagai bantuan atau hibah, padahal hal tersebut merupakan hak fiskal daerah berdasarkan pembagian urusan dan sumber daya negara. Selain itu, hierarki norma juga diklarifikasi, di mana Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 merupakan dasar tertinggi, diikuti oleh undang-undang, peraturan pemerintah, dan peraturan turunan lainnya, di mana urusan mendahului keuangan dan keuangan harus mengikuti urusan.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Banyak konflik antara pusat dan daerah lahir dari kesalahpahaman makna konsep. Klarifikasi bukan sekadar masalah bahasa, melainkan masalah keadilan dan kepastian hukum. Jika 'adil dan selaras' dimaknai sama rata tanpa melihat kapasitas dan beban masing-masing daerah, maka ketidakadilan justru lahir dari aturan yang bermaksud baik."
2.9 Analisis Verifikasi Hukum
| Baca juga: Pembacaan Pancasila dalam Lambang Negara |
Analisis verifikasi bertujuan memeriksa kebenaran, keberlakuan, dan kesesuaian norma dengan hierarki peraturan perundang-undangan yang berlaku. Pasal-pasal dalam Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 yang menjadi dasar pembahasan, yaitu Pasal 18, Pasal 18A, dan Pasal 23A, semuanya berlaku mutlak sebagai hasil amandemen keempat dan sesuai dengan sistem riil yang dianut. Undang-Undang Nomor 23 Tahun 2014 dan Undang-Undang Nomor 1 Tahun 2022 keduanya berlaku dan sesuai dengan Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, menggantikan undang-undang terdahulu yang telah dicabut. Teori dan pandangan para pakar hukum juga diverifikasi kesesuaiannya dengan norma positif, di mana pandangan Bagir Manan tentang sistem riil, Prawirosetoto tentang prinsip money follows functions, dan Van der Pot tentang makna otonomi semuanya terverifikasi sesuai dengan ketentuan perundang-undangan yang berlaku. Namun, pandangan Moh. Mahfud MD tentang pembagian urusan yang tidak tumpang tindih hanya sebagian terverifikasi, di mana pembagian memang sudah ada namun tumpang tindih masih terjadi dalam pelaksanaan.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Secara normatif, peraturan yang kita miliki sudah baik dan sesuai konstitusi. Namun verifikasi kesesuaian teks saja belum cukup — yang lebih penting adalah verifikasi kesesuaian antara niat undang-undang dengan kenyataan di lapangan. Di sinilah letak tantangan terbesar kita."
2.10 Analisis Validasi Hukum
Analisis validasi bertujuan menguji keabsahan, keberlakuan, dan kelayakan norma dalam praktik serta kesesuaian dengan tujuan hukum dan kenyataan sosial. Secara prosedural dan substansial, Undang-Undang Nomor 23 Tahun 2014 dan Undang-Undang Nomor 1 Tahun 2022 absah dan berlaku, dibentuk sesuai prosedur pembentukan undang-undang dan tidak ada putusan Mahkamah Konstitusi yang membatalkan pasal-pasal kuncinya. Secara substansial, sistem riil dan prinsip-prinsip hubungan keuangan dinyatakan sah dan sesuai dengan tujuan desentralisasi, namun ketentuan batas belanja pegawai dan belanja infrastruktur memiliki validitas bersyarat, di mana secara normatif sah namun efektivitasnya dipertanyakan di daerah dengan kapasitas terbatas. Secara sosiologis, norma sudah berlaku namun kemandirian fiskal daerah masih rendah karena ketergantungan terhadap transfer pusat, ketimpangan fiskal antar daerah masih cukup besar, dan kepastian hukum pembagian urusan masih menemui hambatan dalam pelaksanaan, meskipun prinsip partisipasi dan transparansi sudah semakin baik diterapkan.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Validasi sejati suatu undang-undang bukan terletak pada prosedur pembentukannya, melainkan pada manfaat yang dirasakan masyarakat. Jika undang-undang sudah sah secara prosedural namun belum mampu mengurangi kesenjangan antar-daerah, maka pekerjaan kita belum selesai — perbaikan harus terus dilakukan."
2.11 Analisis Falsifikasi Hukum
Analisis falsifikasi bertujuan menguji kelemahan, ketidaksesuaian, pertentangan, dan hal yang belum diatur atau masih diperdebatkan dalam norma serta pandangan pakar. Secara normatif, sistem riil menyatakan otonomi seluas-luasnya, namun dalam praktik banyak kewenangan masih dikendalikan atau tergantung izin pusat, sehingga terdapat pertentangan antara norma dan realitas. Pembagian urusan konkuren dalam undang-undang masih dirumuskan secara umum sehingga tumpang tindih tetap terjadi dan belum ada mekanisme penyelesaian sengketa yang cepat dan tegas. Ketentuan batas belanja pegawai sebesar 30 persen dianggap kurang adil dan kurang adaptif karena diterapkan secara seragam untuk seluruh daerah tanpa mempertimbangkan kondisi masing-masing daerah. Peran Dewan Perwakilan Daerah dalam perumusan kebijakan fiskal nasional belum cukup diakomodasi dalam undang-undang, padahal Pasal 18A UUD 1945 memberi ruang bagi perwakilan daerah. Rumus umum transfer ke daerah belum cukup mengakomodasi kekhususan daerah seperti daerah kepulauan, perbatasan, rawan bencana, dan daerah otonomi khusus. Terhadap pandangan pakar, prinsip money follows functions belum diatur secara tegas sebagai kewajiban mutlak dalam pasal undang-undang, dan teori desentralisasi Oates tidak berlaku otomatis tanpa skema perimbangan yang kuat karena daerah miskin justru semakin tertinggal jika tidak didukung transfer yang memadai. Di tingkat pelaksanaan di Kalimantan Barat, terlihat bahwa daerah kaya sumber daya alam namun pendapatan asli daerah masih rendah, pembagian hasil belum cukup adil dan proporsional, urusan lingkungan hidup melibatkan beberapa tingkat pemerintahan namun koordinasi lemah, serta kekhususan adat dan budaya Dayak belum cukup terakomodasi dalam rumus fiskal maupun pembagian urusan.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Falsifikasi bukan berarti menolak hukum yang berlaku, melainkan jujur mengakui kelemahannya. Kekhususan daerah — seperti keragaman budaya, kondisi geografis, dan potensi sumber daya alam — harus menjadi pertimbangan utama dalam setiap rumus kebijakan fiskal. Jika rumus yang sama diterapkan untuk seluruh Indonesia tanpa memandang perbedaan tersebut, maka keadilan bagi daerah seperti Kalimantan Barat tidak akan pernah terwujud sepenuhnya."
D. STUDI KASUS TERVERIFIKASI
2.12 Ketergantungan Fiskal Rendah — Kabupaten Jayawijaya (Papua)
Penelitian terverifikasi menunjukkan rasio kemandirian fiskal Kabupaten Jayawijaya hanya 6,44 persen pada periode 2013–2023, meskipun tingkat efektivitas PAD mencapai 166,38 persen. Artinya, lebih dari 93 persen kebutuhan anggaran daerah tetap bergantung pada transfer pusat. Ini membuktikan secara empiris bahwa prinsip money follows functions belum berjalan — daerah memikul beban pelayanan publik luas namun tidak didukung kewenangan fiskal yang memadai. Secara kategorisasi, ini masuk kategori ketimpangan fiskal vertikal; secara falsifikasi, menunjukkan bahwa sistem riil belum bermakna tanpa kemandirian fiskal nyata.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Angka 6,44 persen bukan sekadar data statistik — ia adalah cermin dari belum berjalannya prinsip keadilan fiskal. Daerah yang memikul beban terbesar dalam pelayanan publik justru paling lemah dalam membiayainya. Ini bukan kegagalan daerah, melainkan tanda bahwa sistem pembagian keuangan nasional masih perlu diperbaiki."
2.13 Penerapan Opsen Pajak & Peningkatan PAD — Kota Mataram (NTB)
Penelitian hukum empiri tahun 2025 membuktikan bahwa penerapan opsen pajak berdasarkan UU No. 1 Tahun 2022 secara signifikan meningkatkan PAD Kota Mataram. Namun penelitian juga menemukan kendala: ketergantungan pada kebijakan pemerintah provinsi dalam penarikan pajak kendaraan bermotor, serta tingkat kepatuhan wajib pajak yang belum optimal. Secara verifikasi, ini membuktikan UU HKPD telah berfungsi memperluas kewenangan fiskal daerah; secara klarifikasi, menunjukkan bahwa transfer ke daerah bukan satu-satunya sumber dan pendapatan asli daerah dapat ditingkatkan melalui kebijakan fiskal yang tepat.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Kasus Kota Mataram membuktikan bahwa ketika daerah diberi ruang fiskal yang memadai, mereka mampu tumbuh. Ini menunjukkan bahwa penguatan kewenangan perpajakan daerah adalah jalan yang benar untuk mencapai kemandirian fiskal — bukan dengan menambah jumlah transfer, melainkan dengan memberi daerah kewenangan memungut dan mengelola sumber dayanya sendiri."
2.14 Pelanggaran Batas Belanja Pegawai 30 Persen — Kota Payakumbuh & Kabupaten Bone Bolango
Penelitian di Kota Payakumbuh menemukan belanja pegawai telah mencapai 52 persen dari total APBD pada tahun 2025, jauh melampaui batas maksimal 30 persen yang wajib dipenuhi pada 2027. Penyebab utamanya adalah rekrutmen PPPK secara masif tanpa disertai penambahan kapasitas fiskal yang memadai. Di Kabupaten Bone Bolango, belanja pegawai mencapai 51 persen pada 2026 setelah pengangkatan 1.070 PPPK penuh dan 1.830 PPPK paruh waktu, sehingga belanja infrastruktur hanya mencapai 18 persen — jauh dari target minimal 40 persen. Secara falsifikasi, ini membuktikan bahwa ketentuan persentase seragam untuk semua daerah kurang adaptif dan belum mempertimbangkan kapasitas fiskal masing-masing daerah.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Ketentuan persentase yang seragam untuk semua daerah tanpa mempertimbangkan kondisi masing-masing adalah bentuk ketidakadilan. Aturan yang baik adalah aturan yang mengenali perbedaan — satu angka tidak bisa berlaku untuk ribuan daerah dengan karakteristik yang berbeda-beda. Fleksibilitas harus menjadi bagian dari keadilan fiskal."
2.15 Kesenjangan Fiskal Antardaerah Sebelum & Sesudah UU HKPD
Penelitian lintas daerah di Jawa menunjukkan bahwa setelah berlakunya UU No. 1 Tahun 2022, ketimpangan fiskal vertikal antara pusat dan daerah menurun, namun ketimpangan fiskal horizontal antardaerah masih tetap tinggi. Dana alokasi umum berperan penting dalam pemerataan, namun dana bagi hasil belum cukup berfungsi mengurangi kesenjangan antarwilayah secara signifikan. Secara validasi, ini menunjukkan UU HKPD telah berjalan sebagian namun belum sepenuhnya mencapai tujuan pemerataan fiskal; secara kategorisasi, masuk dalam kategori perimbangan fiskal vertikal dan horizontal.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Kesenjangan antar-daerah adalah masalah yang harus diselesaikan bersama. Jika daerah kaya semakin kaya dan daerah miskin semakin tertinggal, maka persatuan nasional pun terancam. Dana bagi hasil harus lebih berperan sebagai alat pemerataan, bukan sekadar pembagian keuntungan berdasarkan lokasi sumber daya alam."
| Baca juga: Semiotika Hukum Rumah Kebangsaan |
2.16 Fenomena Unfunded Mandate — Kota Tidore Kepulauan (Maluku Utara)
Kasus Kota Tidore menjadi bukti nyata berlakunya fenomena unfunded mandate — pemerintah pusat menyerahkan kewenangan dan kewajiban pelayanan publik kepada daerah, namun tidak menyertakan pembiayaan yang memadai. Kebijakan pengangkatan PPPK, standar pelayanan minimum, dan program prioritas nasional justru menambah beban belanja daerah tanpa diimbangi peningkatan transfer yang proporsional. Secara klarifikasi, ini bertentangan dengan prinsip money follows functions; secara falsifikasi, menunjukkan bahwa pembagian urusan belum selalu diikuti pembagian keuangan yang sesuai, sehingga rumah tangga daerah menjadi beban, bukan kewenangan yang memberdayakan.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Memerintahkan tanpa membiayai adalah bentuk ketidakadilan terbesar dalam hubungan pusat dan daerah. Setiap kebijakan nasional yang menambah beban daerah wajib disertai dengan anggaran yang memadai. Jika tidak, maka yang diserahkan bukanlah kewenangan, melainkan beban yang tidak sanggup dipikul."
2.17 Rendahnya Kemandirian Fiskal & Opini WTP — Kabupaten Bandung Barat (Jawa Barat)
Pemerintah Kabupaten Bandung Barat secara administrasi berhasil meraih opini Wajar Tanpa Pengecualian (WTP) dari BPK, namun penelitian menemukan bahwa PAD masih di bawah 20 persen dari total pendapatan, dengan rasio kemandirian fiskal hanya 16–21 persen. Artinya, meskipun tata kelola keuangan sudah baik secara prosedural, ketergantungan pada transfer pusat tetap sangat tinggi. Secara verifikasi, ini membuktikan kepatuhan terhadap prosedur keuangan sudah tercapai; secara validasi, menunjukkan bahwa kepatuhan formal belum serta merta berarti kemandirian fiskal tercapai.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Kepatuhan pada aturan administrasi adalah syarat, bukan tujuan. Opini WTP membanggakan, namun belum cukup jika kemandirian fiskal belum tercapai. Tujuan akhir pengelolaan keuangan daerah bukan sekadar tertib administrasi, melainkan kemampuan berdiri di atas kakinya sendiri demi melayani masyarakat secara mandiri."
E. ANALISIS AKADEMIK DENGAN TEORI HUKUM PEMERINTAHAN DAERAH
2.18 Landasan Teori Hukum Pemerintahan Daerah
Secara teoretis, otonomi daerah berakar pada doktrin rumah tangga daerah (leer van de huishouding), yang menyatakan bahwa daerah memiliki ruang kewenangan mandiri untuk mengatur dan mengurus kepentingan masyarakat setempat. Van der Pot merumuskan otonomi sebagai hak mengatur dan memerintah urusan rumah tangga sendiri (eigen huishouding) dalam batas undang-undang, bukan penyerahan kekuasaan dari pusat melainkan hak yang melekat. Logemann menekankan unsur prakarsa mandiri sebagai inti otonomi — daerah bergerak atas inisiatif sendiri, bukan sekadar melaksanakan perintah. Di Indonesia, sistem riil atau nyata yang dianut Pasal 18 ayat (5) UUD 1945 bermakna: semua urusan adalah urusan daerah, kecuali yang ditetapkan sebagai urusan pusat. Ini menempatkan daerah sebagai subjek pemerintahan yang berwenang atas segala hal yang tidak dilarang undang-undang — prinsip residu yang memberi ruang seluas-luasnya bagi inisiatif lokal. Namun, Bagir Manan mengingatkan: otonomi tanpa kewenangan fiskal adalah otonomi yang tidak nyata. Kemandirian mengatur urusan tidak bermakna jika daerah tidak memiliki kemampuan membiayainya sendiri. Prinsip money follows functions — pelimpahan urusan wajib disertai pelimpahan kewenangan dan sumber daya keuangan yang memadai — menjadi syarat mutlak keberlakuan sistem riil.
Teori Desentralisasi Fiskal atau Fiscal Federalism yang dikemukakan oleh Musgrave dan Oates menjadi kerangka akademik hubungan keuangan pusat–daerah. Teori ini membagi tiga fungsi utama keuangan publik: alokasi barang publik, distribusi pendapatan, dan stabilisasi ekonomi. Fungsi alokasi paling efektif dijalankan oleh pemerintah daerah karena lebih mengetahui preferensi masyarakat lokal — inilah justifikasi utama desentralisasi fiskal. Teorema Desentralisasi Oates menyatakan: jika elastisitas permintaan barang publik berbeda antarwilayah, penyediaan oleh pemerintah daerah selalu lebih efisien daripada penyediaan seragam oleh pemerintah pusat. Namun teori ini juga mensyaratkan dua hal: daerah harus memiliki kapasitas fiskal yang memadai untuk membiayai penyediaan tersebut, dan harus ada mekanisme perimbangan untuk mengurangi ketimpangan antarwilayah — tanpa itu, desentralisasi justru memperlebar kesenjangan.
Hubungan keuangan pusat–daerah tidak sekadar teknis, melainkan konstitusional. Pasal 18A ayat (2) UUD 1945 mewajibkan pengaturan yang adil dan selaras. Secara teori hukum tata negara, keadilan fiskal bermakna: kesesuaian vertikal di mana beban urusan berbanding lurus dengan kewenangan fiskal; kesetaraan horizontal di mana kemampuan pelayanan publik setara antar-daerah terlepas dari potensi sumber daya alam; dan kepastian hukum di mana rumus dan alokasi tidak berubah secara sewenang-wenang. Teori keagenan melihat hubungan pusat–daerah sebagai hubungan penugasan: pusat mendelegasikan kewenangan sekaligus menyediakan sumber daya untuk pelaksanaannya. Jika penugasan tidak disertai pendanaan yang memadai, terjadi unfunded mandate — pelanggaran terhadap prinsip keadilan dan akuntabilitas.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Teori hanyalah kerangka — yang menghidupkannya adalah keadilan. Desentralisasi fiskal tidak boleh hanya menjadi teori efisiensi, melainkan juga harus menjadi instrumen keadilan sosial. Setiap warga negara, di manapun ia tinggal, berhak atas pelayanan publik yang setara — inilah tujuan sejati dari seluruh pembagian wewenang dan keuangan antara pusat dan daerah."
2.19 Analisis Kasus dengan Teori Hukum Pemerintahan Daerah
Kasus Kabupaten Jayawijaya dengan rasio kemandirian fiskal hanya 6,44 persen menunjukkan ketidaksesuaian antara kewenangan normatif dan kapasitas fiskal nyata — prinsip money follows functions tidak berjalan. Secara teori desentralisasi fiskal, ketergantungan ekstrem pada transfer justru menurunkan akuntabilitas dan efisiensi. Kasus Kota Mataram yang berhasil meningkatkan PAD melalui opsen pajak membuktikan bahwa penguatan kewenangan perpajakan daerah adalah langkah yang konsisten dengan teori otonomi riil — semakin besar pendapatan asli daerah, semakin mendekati otonomi yang sesungguhnya. Kasus Kota Payakumbuh dan Kabupaten Bone Bolango dengan belanja pegawai mencapai 51–52 persen menunjukkan bahwa ketentuan seragam 30 persen melanggar prinsip keadilan substantif dan bertentangan dengan Pasal 18A ayat (1) UUD 1945 yang mewajibkan memperhatikan kekhususan daerah. Kasus ketimpangan fiskal antardaerah menunjukkan bahwa desentralisasi tanpa mekanisme perimbangan yang kuat justru memperlebar kesenjangan, sehingga prinsip keadilan fiskal horizontal belum terpenuhi secara sempurna. Kasus Kota Tidore dengan fenomena unfunded mandate membuktikan bahwa pelimpahan urusan tanpa pembiayaan yang sesuai mematikan esensi otonomi dan kembali mendekati sistem formil, bukan sistem riil. Kasus Kabupaten Bandung Barat yang meraih opini WTP namun pendapatan asli daerah di bawah 20 persen menunjukkan perbedaan antara kepatuhan prosedural dan otonomi substantif — tata kelola yang baik adalah syarat, bukan tujuan, dan tujuan akhir otonomi adalah kemandirian fiskal yang nyata.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Dari seluruh kasus yang dikaji, terlihat satu benang merah: otonomi daerah akan bermakna hanya jika ada keselarasan antara kewenangan dan kemampuan membiayainya. Teori yang paling indah pun akan runtuh jika di lapangan daerah tetap tidak diberi ruang fiskal yang memadai. Perbaikan harus dimulai dari sini."
2.20 Sintesis Analisis Akademik
Hubungan antara ajaran rumah tangga daerah dan konstruksi keuangan dapat dirumuskan dalam kerangka teoritis terpadu: pertama, teori rumah tangga riil menetapkan luasnya kewenangan daerah; kedua, teori desentralisasi fiskal menetapkan syarat efektivitas pelaksanaan kewenangan tersebut melalui kewenangan perpajakan dan perimbangan; ketiga, teori keadilan fiskal menetapkan batas dan kewajiban pusat dalam membagi sumber daya secara adil dan selaras; keempat, prinsip money follows functions menjadi jembatan normatif yang mengharuskan kesesuaian antara beban urusan dan kewenangan fiskal. Kesenjangan yang ditemukan dalam seluruh pembahasan menunjukkan bahwa kerangka hukum sudah benar secara normatif, namun belum sempurna secara implementatif. Hal ini bukan berarti teori salah, melainkan menegaskan bahwa desentralisasi fiskal adalah proses berkelanjutan yang memerlukan penyesuaian terus-menerus agar prinsip konstitusional adil dan selaras dalam Pasal 18A ayat (2) UUD 1945 bukan sekadar frasa, melainkan kenyataan fiskal yang nyata.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Sintesis dari seluruh pemikiran ini sederhana: urusan dan keuangan tidak dapat dipisahkan. Keduanya adalah dua sisi mata uang yang sama. Selama keduanya berjalan sendiri-sendiri, otonomi daerah tidak akan pernah mencapai tujuannya. Keadilan fiskal adalah kunci yang menyatukan keduanya — dan itulah yang harus terus kita perjuangkan demi Indonesia yang lebih adil dan makmur."
Kesimpulan
Rumah tangga daerah merupakan substansi kewenangan daerah, sedangkan konstruksi keuangan merupakan prasyarat pelaksanaannya. Keduanya saling berkaitan secara tak terpisahkan: tanpa urusan yang jelas, keuangan kehilangan arah; tanpa keuangan yang memadai dan berkeadilan, otonomi hanyalah janji tertulis. Oleh karena itu, penguatan kewenangan daerah harus selalu beriringan dengan penguatan kewenangan fiskal yang selaras dengan beban urusannya. Sistem riil yang dianut secara tegas dalam Pasal 18 ayat (5) Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 dan Undang-Undang Nomor 23 Tahun 2014 memberikan landasan konseptual otonomi seluas-luasnya, dan Undang-Undang Nomor 1 Tahun 2022 berupaya menyelaraskan pembagian kewenangan dengan pembagian keuangan secara adil dan selaras. Hasil analisis menunjukkan bahwa kerangka hukum yang berlaku telah sah dan sesuai dengan konstitusi, namun masih terdapat kesenjangan antara norma dan realitas dalam pelaksanaannya, serta beberapa kelemahan yang belum diatur secara sempurna. Oleh karena itu, diperlukan penyempurnaan terus-menerus pada aturan turunan, penguatan peran daerah dalam kebijakan fiskal nasional, dan penyesuaian rumus perimbangan dengan kekhususan lokal agar otonomi seluas-luasnya bukan sekadar teks konstitusi, melainkan kenyataan yang dirasakan oleh masyarakat di seluruh daerah di Indonesia.
Pandangan Penulis — Tengku Mulia Dilaga Turiman Fachturahman Nur:
"Akhir kata, otonomi daerah adalah amanat konstitusi yang harus terus diperjuangkan dan disempurnakan. Ia bukanlah hadiah dari pusat kepada daerah, melainkan hak rakyat yang harus diwujudkan melalui kebijakan yang adil, selaras, dan bijaksana. Semoga tulisan ini menjadi sumbangan pemikiran kecil bagi terwujudnya pemerintahan daerah yang benar-benar mandiri, berkeadilan, dan sejahtera bagi seluruh rakyat Indonesia."
DAFTAR PUSTAKA
- Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, Pasal 18, Pasal 18A, dan Pasal 23A.
- Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah.
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
- Koesoemahatmadja, Hukum Tata Negara.
- Bagir Manan, Hubungan Pusat dan Daerah dalam Negara Kesatuan.
- Moh. Mahfud MD, Hukum Tata Negara Indonesia.
- R. Tresna dan Ateng Sjafruddin, Hukum Pemerintahan Daerah.
- Sujamto, Otonomi Daerah, 1990.
- Van der Pot, Handboek van het Nederlandse Staatsrecht.
- Logemann, De Nederlandse Grondwet.
- Oates, W.E., Fiscal Federalism, 1972.
- Musgrave, R.A., The Theory of Public Finance, 1959.
- JDIH DPR RI, Kementerian Dalam Negeri, Kementerian Keuangan, Mahkamah Konstitusi RI, Dewan Perwakilan Daerah RI.
- JDIH DPD RI, Otonomi Daerah dan Desentralisasi Fiskal Pasca UU HKPD, 2026.
- Penelitian Abraham Busiara dkk., 2025 — Kabupaten Jayawijaya.
- Penelitian Universitas Mataram, 2025 — Kota Mataram.
- Penelitian Politeknik Keuangan Negara STAN, 2026 — Kota Payakumbuh.
- Kajian PATTIRO, 2026 — Kabupaten Bone Bolango.
- Penelitian Kementerian Keuangan RI, 2025 — Lintas Daerah Jawa.
- Kajian Harian Fajar & Penelitian Hukum Tata Negara, 2026 — Kota Tidore Kepulauan.
- Penelitian Universitas Pasundan, 2024 — Kabupaten Bandung Barat.
Penulis: Tengku Mulia, Dilaga Turiman, Fachturahman Nur
Baca juga: Analisis Lengkap Amandemen UUD 1945, 1999-2002: Dasar Hukum dan Jalan Rekontruksi
Rekomendasi Berita
Memuat berita terbaru.....