


5 Pola Pikir yang Bikin Keuangan Jalan di Tempat, Nomor 1 Sering Tak Disadari
- 20 Sep 2026 13:26 WIB
- Sungaipenuh
RRI.CO.ID, Sungai Penuh - Banyak orang ingin hidup lebih kaya, tetapi sebagian terus mengalami kesulitan mencapai kondisi finansial tersebut. Mereka bekerja keras dan memperoleh penghasilan cukup baik. Namun, kondisi keuangan sering tetap stagnan meski pendapatan terus meningkat.
Bahkan, kenaikan gaji belum tentu membuat tabungan bertambah secara signifikan. Pengeluaran justru ikut meningkat ketika pendapatan bertambah. Akibatnya, banyak orang kembali menghadapi masalah yang sama setiap bulan.
Jika diperhatikan, persoalan tersebut tidak selalu berkaitan dengan kecerdasan atau kesempatan. Kebiasaan sehari-hari justru sering memengaruhi cara seseorang mengelola uang. Pola pikir tertentu juga dapat membuat seseorang bertahan dalam kondisi finansial yang sama.
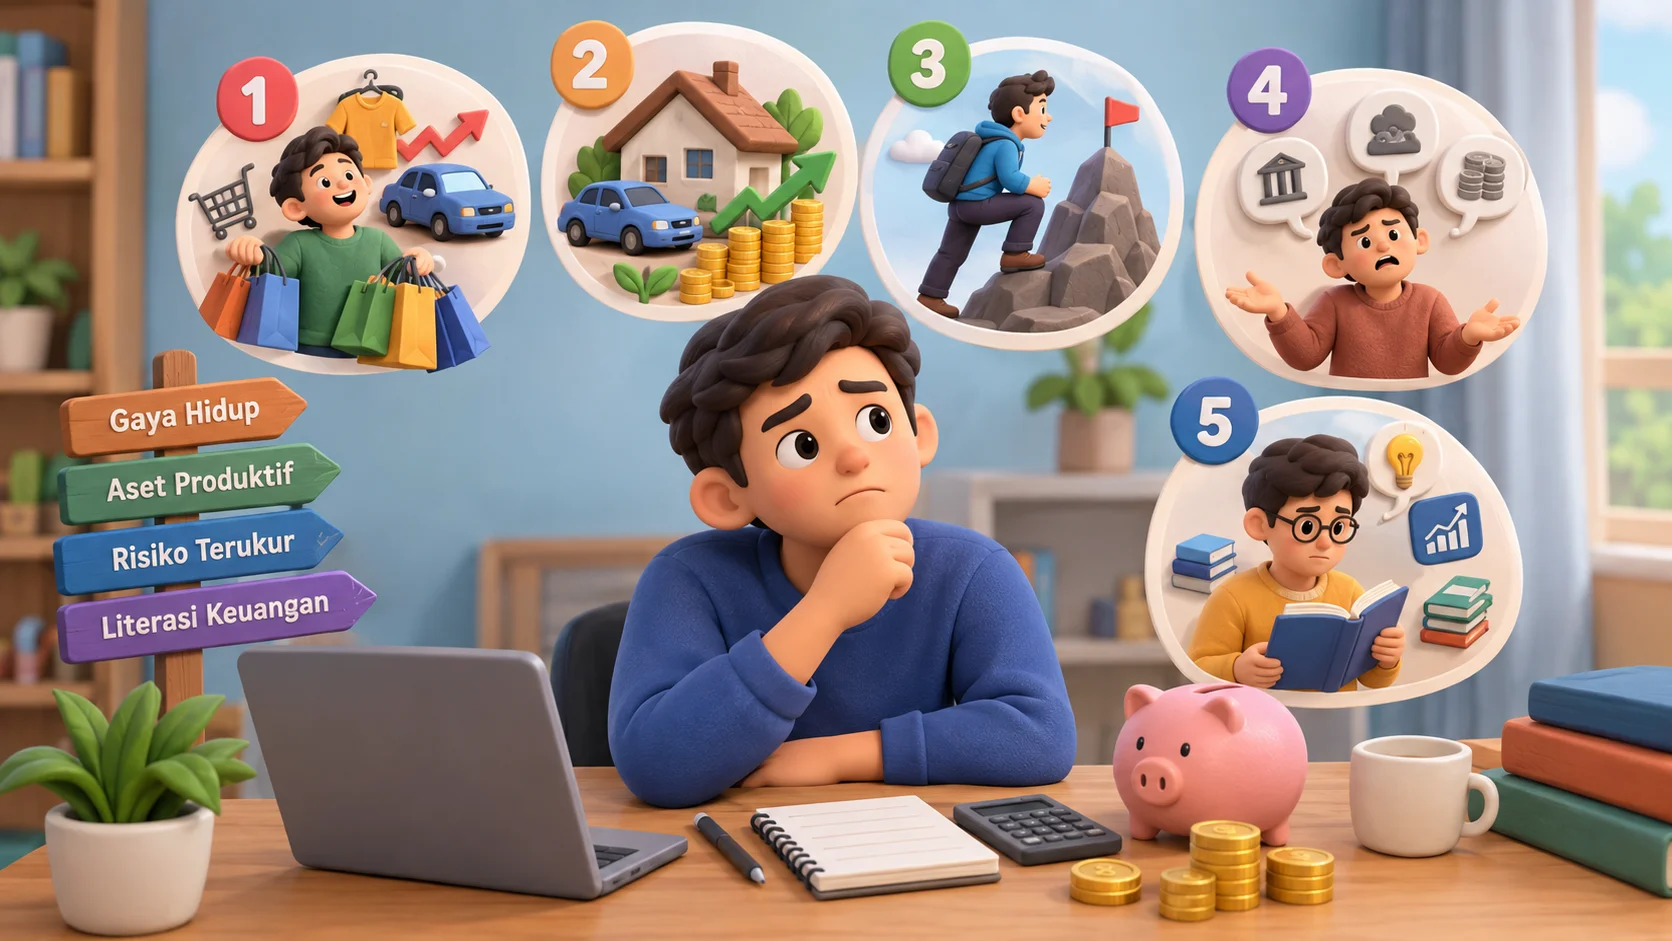
Seperti dikutip dari New Trader U, terdapat lima pola pikir dan kebiasaan yang dapat menghambat seseorang membangun kekayaan. Pola tersebut sering muncul tanpa disadari dalam kehidupan sehari-hari. Karena itu, mengenalinya dapat membantu seseorang mengevaluasi kembali keputusan finansialnya.
1. Membiarkan Pengeluaran Mengikuti Kenaikan Penghasilan
Salah satu hambatan terbesar dalam membangun kekayaan muncul ketika pengeluaran terus mengikuti pendapatan. Kondisi tersebut tidak hanya terjadi pada orang berpenghasilan rendah. Bahkan, sebagian orang dengan pendapatan tinggi tetap hidup dari gaji ke gaji.
Masalah tersebut sering muncul melalui pola lifestyle creep. Pola ini membuat seseorang meningkatkan pengeluaran setelah memperoleh tambahan penghasilan. Akhirnya, kenaikan pendapatan tidak menghasilkan ruang finansial yang lebih besar.
Sebagai contoh, seseorang memperoleh Rp50 juta setahun dan menghabiskan Rp52 juta. Kemudian, pendapatannya naik menjadi Rp100 juta. Namun, pengeluarannya ikut meningkat hingga Rp105 juta.
Karena itu, kenaikan penghasilan belum otomatis menghasilkan kekayaan. Sebagian orang kaya justru memperlakukan pendapatan seperti pemasukan bisnis. Mereka menyisihkan sebagian pendapatan untuk tabungan dan investasi sebelum meningkatkan gaya hidup.
Setiap uang yang habis untuk konsumsi kehilangan kesempatan untuk berkembang. Jika seluruh pendapatan selalu habis, seseorang tetap membutuhkan gaji berikutnya. Jadi, jumlah penghasilan tidak otomatis menentukan tingkat kemandirian finansial.
2. Tidak Membangun Aset yang Menghasilkan Arus Kas
Kekayaan seseorang tidak hanya terlihat dari rumah, kendaraan, atau barang pribadi yang dimilikinya. Barang tersebut dapat menyedot uang melalui biaya perawatan dan kebutuhan lainnya. Selain itu, sebagian barang juga mengalami penurunan nilai seiring waktu.
Sebaliknya, aset produktif dapat menghasilkan pemasukan secara berkala. Contohnya mencakup bisnis, properti sewaan, saham dividen, kekayaan intelektual, dan berbagai investasi lainnya. Aset tersebut berpotensi menghasilkan arus kas tanpa pekerjaan langsung setiap hari.
Di sinilah perbedaan pendekatan pengelolaan kekayaan terlihat. Sebagian orang berfokus mendapatkan gaji tinggi melalui pekerjaan. Sementara itu, sebagian lainnya berusaha membangun portofolio aset yang dapat menghasilkan pemasukan.
Pendapatan aktif tetap membutuhkan waktu dan tenaga pemiliknya. Sebaliknya, aset produktif dapat terus menghasilkan uang setelah seseorang membangunnya. Namun, setiap investasi tetap memiliki risiko dan membutuhkan pertimbangan yang matang.
Sebagai ilustrasi, seseorang memiliki saham dividen senilai 5 juta dollar AS. Ia kemudian memenuhi kebutuhan hidup dari hasil investasinya. Sebaliknya, seseorang dengan penghasilan 500.000 dollar AS setahun dapat tetap rentan jika seluruh pendapatannya habis.
3. Selalu Menghindari Risiko yang Sudah Diperhitungkan
Banyak orang ingin memperoleh hasil lebih besar tanpa menghadapi ketidakpastian. Padahal, pembangunan kekayaan sering membutuhkan keberanian mengambil risiko yang sudah diperhitungkan. Risiko tersebut tentu berbeda dari tindakan nekat tanpa persiapan.
Sebagian orang kaya pernah mengambil keputusan yang membawa ketidaknyamanan. Mereka mungkin memulai bisnis ketika orang lain memilih pekerjaan tetap. Ada pula yang berinvestasi ketika pasar mengalami penurunan dan banyak orang merasa khawatir.
Selain itu, sebagian orang meninggalkan karier mapan untuk mengejar peluang baru. Mereka juga dapat berpindah kota demi memperoleh kesempatan yang lebih baik. Namun, setiap keputusan tersebut tetap membutuhkan perhitungan dan persiapan.
Jika seseorang selalu memilih pilihan paling aman, ruang pertumbuhannya bisa menjadi terbatas. Kenyamanan memang memberikan rasa aman dalam jangka pendek. Namun, kondisi tersebut tidak selalu membuka peluang untuk menghasilkan perubahan finansial besar.
Karena itu, seseorang perlu membedakan risiko terukur dengan tindakan spekulatif. Riset, perencanaan, dan pemahaman terhadap skenario terburuk menjadi bagian penting. Dengan pendekatan tersebut, seseorang dapat menghadapi risiko tanpa mengabaikan kemungkinan kerugian.
4. Terlalu Sering Menyalahkan Keadaan
Cara seseorang melihat kendali atas kehidupannya juga dapat memengaruhi keputusan finansial. Sebagian orang terus menyalahkan pemerintah, atasan, kondisi ekonomi, atau keadaan yang mereka hadapi. Mereka kemudian menempatkan penyebab kegagalan sepenuhnya pada faktor eksternal.
Sebaliknya, pola pikir yang berfokus pada kendali pribadi mendorong seseorang mencari ruang untuk bertindak. Hambatan eksternal memang bisa muncul dan memberikan dampak nyata. Namun, seseorang tetap dapat memusatkan perhatian pada hal yang mampu ia ubah.
Karena itu, mengeluh tanpa mengambil tindakan tidak banyak membantu perubahan kondisi finansial. Seseorang dapat mencari keterampilan baru atau peluang pendapatan tambahan. Ia juga dapat menyesuaikan strategi ketika kondisi ekonomi berubah.
Pendekatan tersebut bukan berarti mengabaikan persoalan sistemik yang memang ada. Namun, menjadikan persoalan tersebut sebagai satu-satunya alasan dapat menghambat tindakan pribadi. Kesadaran terhadap tanggung jawab pribadi dapat mendorong seseorang mencari solusi.
Ketika seseorang merasa memiliki kendali atas keputusan finansialnya, ia dapat melihat lebih banyak pilihan. Ia kemudian bisa mengevaluasi kesalahan dan mencoba strategi berbeda. Dengan begitu, perubahan kecil dapat berkembang menjadi kebiasaan baru.
5. Tidak Serius Mempelajari Cara Kerja Uang
Membangun kekayaan membutuhkan pengetahuan, disiplin, dan kemauan untuk terus belajar. Orang yang membangun kekayaan dari usahanya sendiri sering memperlakukan keuangan sebagai bidang yang perlu dipelajari. Mereka mempelajari laporan keuangan, strategi pajak, investasi, bisnis, dan kewirausahaan.
Sebaliknya, sebagian orang menghabiskan lebih banyak waktu untuk hiburan dan media sosial. Mereka jarang mempelajari investasi atau memahami cara kerja bunga majemuk. Bahkan, sebagian belum memahami konsep alokasi aset dan efisiensi pajak.
Padahal, pengetahuan juga dapat berkembang melalui proses yang konsisten. Seseorang yang belajar keuangan satu jam setiap hari selama 10 tahun akan mengumpulkan pengalaman yang besar. Pemahaman tersebut dapat memengaruhi kualitas keputusan finansialnya.
Selanjutnya, perbedaan pengetahuan dapat menghasilkan keputusan yang berbeda. Keputusan tersebut kemudian dapat menghasilkan kondisi finansial yang semakin jauh berbeda. Karena itu, literasi keuangan memiliki peran penting dalam pengelolaan kekayaan.
Ironisnya, sebagian orang justru mencari metode cepat untuk mendapatkan kekayaan. Sementara itu, strategi jangka panjang sering terasa membosankan karena membutuhkan kesabaran. Padahal, konsistensi dapat membantu seseorang membangun kebiasaan finansial yang lebih sehat.
Kebiasaan Kecil Bisa Mengubah Arah Keuangan
Kelima pola tersebut bukanlah takdir yang tidak dapat berubah. Kebiasaan kecil yang seseorang ulang setiap hari dapat memengaruhi kondisi keuangannya. Karena itu, perubahan tidak selalu membutuhkan langkah besar sejak awal.
Misalnya, seseorang dapat mulai mengendalikan peningkatan gaya hidup setelah memperoleh kenaikan pendapatan. Ia juga dapat mengalokasikan sebagian uang untuk membangun aset produktif. Selain itu, ia dapat meningkatkan pengetahuan mengenai investasi dan pengelolaan uang.
Sebagian besar orang sebenarnya sudah mengetahui beberapa langkah dasar tersebut. Tantangan terbesar justru muncul ketika mereka harus menjalankannya secara konsisten. Perubahan membutuhkan kesediaan menghadapi ketidaknyamanan dalam jangka tertentu.
Pada akhirnya, membangun kekayaan membutuhkan keputusan yang konsisten dan kesabaran. Penghasilan besar saja tidak menjamin seseorang memiliki kondisi finansial yang kuat. Kebiasaan mengelola uang tetap menentukan bagaimana pendapatan berkembang menjadi aset.
Karena itu, mengevaluasi pola pengeluaran, membangun aset, menghadapi risiko terukur, dan meningkatkan literasi keuangan dapat menjadi langkah penting. Hasilnya tentu berbeda bagi setiap orang karena kondisi dan tujuan finansial juga berbeda.
Rekomendasi Berita
Memuat berita terbaru.....