


Penulis: Muhammad Zainal Mustain (Fungsional PTPN KPPN Makassar II)
Oktober bukanlah bulan untuk mulai panik menghadapi akhir tahun anggaran. Justru Oktober adalah saat yang tepat untuk memastikan bahwa tidak ada lagi pekerjaan besar yang baru akan dimulai ketika kalender sudah memasuki Desember.
Bagi satuan kerja (satker) pengelola DIPA APBN Tahun Anggaran 2026, tiga bulan terakhir tahun ini seharusnya bukan sekadar periode “mengejar serapan”. Lebih dari itu, Oktober-Desember merupakan fase untuk memastikan bahwa setiap rupiah APBN telah dibelanjakan tepat waktu, tepat sasaran, tepat prosedur, dan menghasilkan output yang nyata.
Pesan ini sejalan dengan penegasan Presiden Prabowo Subianto dalam penyampaian Keterangan Pemerintah atas RUU APBN 2027 bahwa, “Disiplin fiskal tidak berhenti ketika anggaran disahkan. Disiplin fiskal harus hadir sampai pada eksekusi setiap rupiah yang dibelanjakan.” (Setneg)
Pesan tersebut relevan bagi seluruh satker. APBN bukan sekadar angka dalam DIPA. Di balik angka tersebut terdapat pembangunan fasilitas publik, layanan pendidikan dan kesehatan, operasional pemerintahan, bantuan kepada masyarakat, serta berbagai program yang manfaatnya ditunggu publik.
Belajar dari pola lima tahun terakhir
Data historis realisasi belanja pada wilayah KPPN Makassar II selama 2021–2025 memberikan gambaran menarik. Dari data yang tersedia, total realisasi tahunan meningkat dari sekitar Rp7,52 triliun pada 2021 menjadi Rp13,62 triliun pada 2025. Namun, kenaikan nilai belanja belum otomatis berarti pola pelaksanaannya sudah ideal.
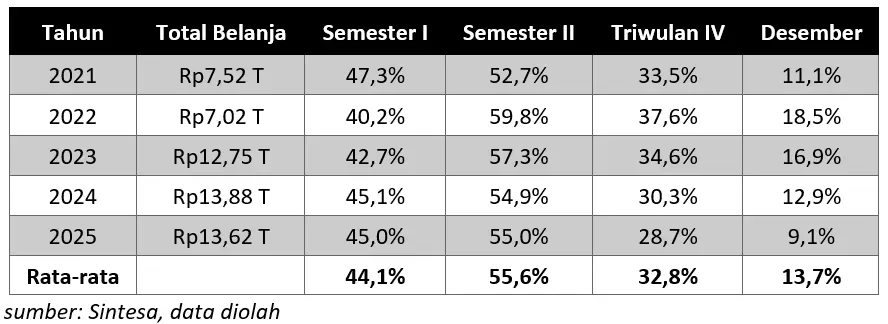
Ada dua pesan penting dari angka tersebut. Pertama, lebih dari separuh belanja, rata-rata 55,6 persen, terjadi pada semester II. Artinya, kecenderungan back-loaded spending masih terlihat.
Kedua, sekitar 32,8 persen belanja rata-rata baru terealisasi pada triwulan IV. Bahkan pada 2022, porsinya mencapai 37,6 persen. Desember 2022 menjadi titik paling ekstrem dalam lima tahun tersebut dengan kontribusi sekitar 18,5 persen terhadap realisasi setahun.
Memang terdapat perbaikan. Porsi triwulan IV turun dari 37,6 persen pada 2022 menjadi 28,7 persen pada 2025. Porsi Desember juga turun dari 18,5 persen menjadi 9,1 persen. Ini merupakan sinyal positif bahwa pola belanja mulai lebih tersebar sepanjang tahun.
Namun, angka 28,7 persen pada triwulan IV tetap menunjukkan bahwa pekerjaan rumah belum selesai. Sebab, persoalan utama bukan semata-mata berapa persen anggaran yang terealisasi, melainkan kapan anggaran tersebut direalisasikan dan apakah realisasi itu menghasilkan manfaat yang berkualitas.
Mengapa belanja masih menumpuk?
Fenomena tersebut bukan hanya terjadi di Makassar. Sejumlah penelitian dalam lima tahun terakhir menunjukkan bahwa penumpukan belanja akhir tahun merupakan persoalan yang bersifat struktural.
Penelitian Helmiwan dan kawan-kawan dalam Jurnal Manajemen Perbendaharaan tahun 2022 menemukan bahwa beberapa jenis belanja yang secara prinsip dapat dilakukan lebih awal justru cenderung terakumulasi di akhir tahun. Penelitian tersebut juga mengidentifikasi perubahan pagu sebagai salah satu faktor penting yang berkaitan dengan penumpukan belanja. Peneliti menggunakan pendekatan machine learning untuk mengidentifikasi karakteristik belanja yang berpotensi mengalami lonjakan pada akhir tahun.
Penelitian Sukmono dalam Jurnal Pajak dan Keuangan Negara tahun 2022 juga menunjukkan bahwa kualitas pelaksanaan anggaran dipengaruhi antara lain oleh tingkat eselonisasi dan besaran anggaran yang dikelola. Penelitian tersebut menekankan pentingnya komitmen, perhatian, dan pengawasan pimpinan terhadap pelaksanaan anggaran.
Sementara itu, penelitian mengenai penumpukan pencairan APBN di Provinsi Kepulauan Bangka Belitung yang terbit pada 2021 menunjukkan bahwa rendahnya penyerapan pada semester pertama dapat mendorong pencairan terkonsentrasi pada semester kedua, khususnya November dan Desember. Kondisi tersebut berpotensi memengaruhi kualitas output sekaligus meningkatkan beban kerja KPPN pada akhir tahun.
Dengan demikian, penumpukan akhir tahun tidak semestinya dilihat hanya sebagai persoalan “satker belum menyerap anggaran”. Di baliknya dapat terdapat persoalan perencanaan kegiatan, pengadaan barang/jasa, perubahan kebijakan, perubahan pagu, kapasitas SDM, koordinasi internal, hingga disiplin dalam mengelola kontrak dan tagihan.
Belajar dari pengalaman satker di KPPN Makassar II
Pengalaman KPPN Makassar II juga memperlihatkan beberapa isu yang relevan untuk menjadi perhatian satker menjelang akhir 2026.
Dalam evaluasi pelaksanaan anggaran 2022, misalnya, nilai IKPA KPPN Makassar II tercatat 93,82 dengan catatan terendah pada aspek deviasi Halaman III DIPA. Pada saat itu juga terdapat catatan mengenai administrasi penetapan pejabat perbendaharaan, kesalahan penerbitan bank garansi, serta penggunaan CMS yang masih rendah.
Catatan tersebut menarik karena memperlihatkan bahwa kualitas pelaksanaan anggaran tidak hanya ditentukan oleh kemampuan membelanjakan uang. Ketepatan perencanaan kas dan jadwal kegiatan juga sangat menentukan.
Masalah lain yang tampak sederhana tetapi dapat mengganggu kelancaran pembayaran adalah retur SP2D. Pada 2023, KPPN Makassar II bahkan menginisiasi Gerakan Zero Retur bersama bank mitra sebagai langkah untuk memitigasi kesalahan rekening dan mempercepat penyelesaian retur.
Artinya, persiapan akhir tahun tidak cukup hanya berbicara mengenai “berapa persen anggaran yang belum terserap”. Data penerima pembayaran, kontrak, tagihan, rencana penarikan dana, hingga kesiapan dokumen juga menentukan apakah transaksi dapat diselesaikan secara tertib.
Hal serupa kembali menjadi perhatian dalam pembinaan satker di lingkungan Polda Sulawesi Selatan pada 2025. KPPN Makassar II menekankan beberapa parameter IKPA, antara lain ketepatan waktu penyampaian revisi dan SPM, deviasi antara rencana penarikan dana dengan realisasi anggaran, penyelesaian tagihan, dan kualitas data kontrak. Solusi yang ditekankan antara lain perencanaan yang lebih realistis, penguatan koordinasi internal, dan pemanfaatan teknologi digital.
Jika ditarik menjadi sebuah pelajaran, maka masalah akhir tahun sebenarnya sering kali bermula jauh sebelum Desember.
Kontrak yang terlambat didaftarkan, perubahan jadwal kegiatan yang tidak segera diikuti penyesuaian rencana penarikan dana, data supplier yang belum diperbarui, pekerjaan yang progresnya tidak dipantau, hingga tagihan yang baru diproses menjelang tutup buku adalah contoh persoalan yang akhirnya bertemu di satu titik: Desember.
Oktober adalah waktu untuk “membongkar” sisa pekerjaan
Karena itu, mulai Oktober 2026, setiap satker sebaiknya melakukan semacam “bedah DIPA akhir tahun”.
Pertama, petakan seluruh sisa pagu berdasarkan jenis belanja dan kegiatan. Jangan hanya bertanya, “berapa uang yang belum terserap?”, tetapi tanyakan juga, “output apa yang belum selesai?”
Kedua, pisahkan kegiatan yang memang secara alamiah baru dapat diselesaikan pada akhir tahun dengan kegiatan yang sebenarnya sudah dapat dilakukan sejak awal tahun tetapi tertunda. Perbedaan ini penting agar strategi penyelesaiannya tidak sama.
Ketiga, lakukan reviu atas seluruh kontrak. Pastikan status kontrak, adendum, progres fisik, BAST/BAPP, data supplier, serta jadwal penyelesaian telah sesuai kondisi sebenarnya. Untuk pekerjaan yang berpotensi tidak selesai sampai akhir tahun, jangan menunggu Desember untuk mencari solusi.
Keempat, sinkronkan kembali rencana penarikan dana dengan realisasi aktual. Deviasi antara rencana dan realisasi bukan sekadar persoalan angka dalam aplikasi. Ia merupakan sinyal bahwa perencanaan dan pelaksanaan kegiatan mungkin belum berjalan pada ritme yang sama.
Kelima, pastikan tagihan tidak “menginap” terlalu lama di meja internal satker. Begitu hak pihak ketiga telah timbul dan dokumen telah lengkap, proses pembayaran seharusnya segera dilakukan sesuai ketentuan.
Keenam, lakukan rekonsiliasi internal secara berkala. SAKTI, MyIntress, dokumen sumber, pembukuan bendahara, serta data kontrak harus berbicara dalam bahasa angka yang sama.
Ketujuh, pastikan kebutuhan UP/TUP dikelola secara hati-hati dan dipertanggungjawabkan sesuai ketentuan. Jangan menjadikan akhir tahun sebagai waktu untuk mengumpulkan transaksi yang seharusnya dapat diselesaikan lebih awal.
Akhir tahun bukan berarti “menghabiskan anggaran”
Di sinilah kita perlu mengubah cara pandang. Serapan 100 persen bukan tujuan yang berdiri sendiri. Anggaran harus dibelanjakan karena kegiatan memang dibutuhkan, output memang harus dihasilkan, dan belanja tersebut memberikan manfaat.
Peraturan Direktur Jenderal Perbendaharaan Nomor PER-5/PB/2024 menempatkan penyerapan anggaran hanya sebagai salah satu bagian dari IKPA. Kualitas pelaksanaan anggaran juga mencakup belanja kontraktual, penyelesaian tagihan, pengelolaan UP/TUP, serta capaian output. Bahkan capaian output memiliki bobot 25 persen dalam penilaian IKPA satker. Artinya, mengejar serapan dengan mengabaikan kualitas output adalah pendekatan yang keliru.
Presiden Prabowo sendiri dalam pidato penyampaian RUU APBN 2026 menegaskan bahwa “Setiap rupiah harus memberi manfaat yang nyata.” Belanja yang tidak efisien harus dipangkas, sedangkan belanja negara harus diarahkan untuk memberikan manfaat, menciptakan lapangan kerja, memperkuat daya beli, dan meningkatkan kualitas pelayanan publik. Pesan tersebut seharusnya menjadi kompas bagi satker ketika memasuki fase akhir tahun.
Jangan jadikan Desember sebagai bulan penyelamat
Regulasi sebenarnya telah menyediakan mekanisme untuk kondisi tertentu pada akhir tahun anggaran. PMK Nomor 84 Tahun 2025 mengatur mekanisme pelaksanaan anggaran atas pekerjaan yang belum diselesaikan pada akhir tahun melalui rekening penampungan dan kemudian disempurnakan melalui PMK Nomor 116 Tahun 2025.
Namun, keberadaan mekanisme tersebut bukan alasan untuk menunda pekerjaan sampai akhir tahun. Ia merupakan instrumen mitigasi atas kondisi yang memang memenuhi persyaratan, bukan “jalan tol” untuk membenarkan perencanaan yang terlambat.
Karena itu, satker perlu mengikuti secara disiplin Langkah-Langkah Menghadapi Akhir Tahun Anggaran 2026 (LLAT 2026) beserta kalender batas waktu pengajuan kontrak, SPM, pertanggungjawaban, dan transaksi lainnya setelah ketentuan tersebut ditetapkan dan disampaikan secara resmi oleh Direktorat Jenderal Perbendaharaan Kementerian Keuangan. Prinsip sederhananya: jangan menunggu tanggal terakhir untuk pekerjaan yang dapat diselesaikan hari ini.
Tiga bulan untuk memperbaiki pola
Data lima tahun KPPN Makassar II sebenarnya memberikan alasan untuk optimistis. Porsi belanja triwulan IV turun dari 37,6 persen pada 2022 menjadi 28,7 persen pada 2025. Porsi Desember bahkan turun dari 18,5 persen menjadi 9,1 persen. Artinya, perubahan pola bukan sesuatu yang mustahil.
Tantangannya adalah menjaga agar tren tersebut berlanjut pada 2026. Jangan sampai penurunan penumpukan di masa lalu kembali berbalik hanya karena satker menunda kegiatan, pengadaan, kontrak, atau pembayaran hingga penghujung tahun.
Bagi satker, pesan akhirnya sederhana: selesaikan pekerjaan sebelum Desember, bukan menyelesaikan kepanikan di bulan Desember.
Dan bagi pengelola APBN secara keseluruhan, ukuran keberhasilan akhir tahun bukanlah seberapa cepat anggaran dapat dihabiskan, melainkan seberapa baik anggaran tersebut berubah menjadi manfaat nyata bagi masyarakat. Sebab, sebagaimana ditegaskan Presiden Prabowo, setiap rupiah uang rakyat harus dijaga dan kualitas belanja negara harus terus ditingkatkan.
Maka, mari menutup Tahun Anggaran 2026 bukan dengan perlombaan menghabiskan anggaran, tetapi dengan memastikan bahwa setiap rupiah yang dibelanjakan memang layak dibelanjakan, tepat waktunya, dapat dipertanggungjawabkan, dan benar-benar menghasilkan sesuatu yang dirasakan masyarakat.
* Tulisan ini merupakan opini penulis dan tidak mewakili pandangan organisasi.
Rekomendasi Berita
Memuat berita terbaru.....