


Poin Utama
- Dilema antara lanjut menyewa kos atau mengambil cicilan KPR menjadi topik perencanaan keuangan yang relevan bagi pekerja muda.
- Sewa kos memberikan fleksibilitas mobilitas dan beban finansial yang lebih ringan tanpa komitmen jangka panjang.
- Mengambil KPR membangun kepemilikan aset masa depan, namun mensyaratkan rasio utang yang sehat (maksimal 30% dari penghasilan) serta kesiapan dana darurat yang matang.
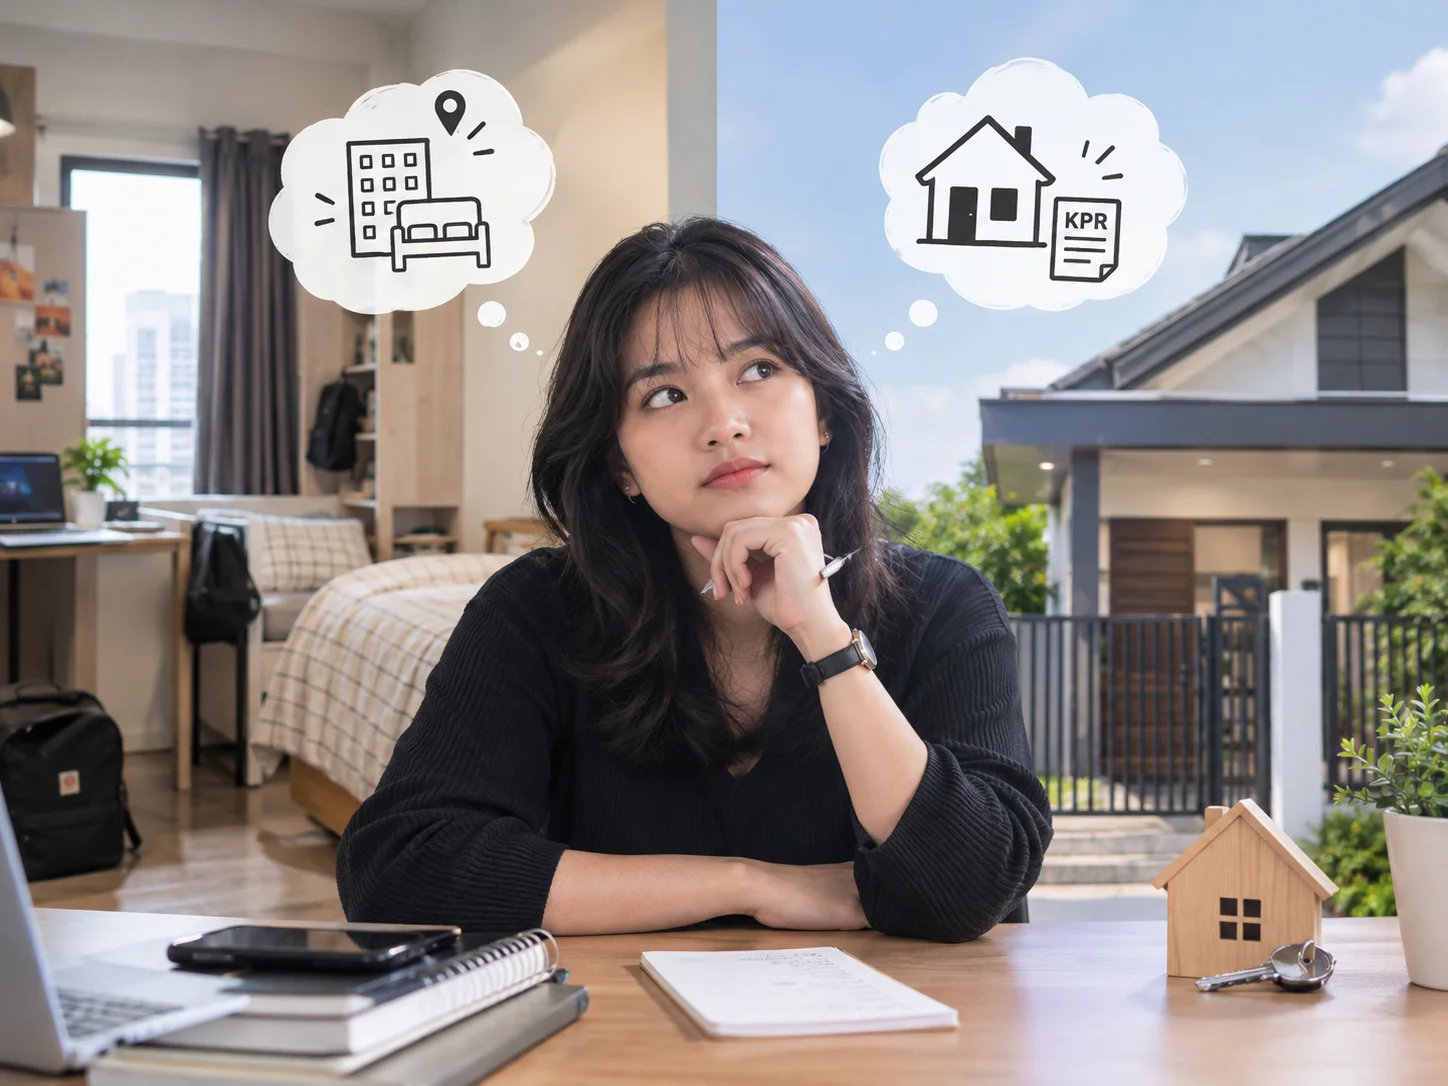
RRI.CO.ID, Kendari - Memasuki usia produktif dan mandiri secara finansial seringkali menghadirkan sebuah dilema klasik bagi kaum muda maupun perantau. Pertanyaan seputar keputusan untuk tetap bertahan menyewa kamar indekos atau mulai mengambil langkah besar mencicil Kredit Pemilihan Rumah (KPR) menjadi perbincangan yang tak pernah habis diulas, khususnya dalam hal pengelolaan keuangan jangka panjang.
Keputusan ini tidak sekadar menyangkut tempat tinggal, melainkan menyangkut kesiapan mental, stabilitas karier, serta peta jalan finansial seseorang ke depan. Di satu sisi, menyewa kos menawarkan kebebasan mobilitas yang tinggi. Di sisi lain, mencicil KPR dipandang sebagai bentuk investasi aset tetap yang nilainya cenderung meningkat dari tahun ke tahun.
Berdasarkan laporan perencana keuangan dari Finansialku (2025), pertimbangan utama dalam memilih antara menyewa kos atau mengambil KPR terletak pada rasio utang dan ketersediaan dana darurat. Para perencana keuangan menyarankan agar total cicilan utang bulanan, termasuk cicilan rumah tidak melampaui batas aman sebesar 30 persen dari total pendapatan bersih agar kestabilan arus kas harian tetap terjaga.
Sebagai panduan bagi generasi muda dalam menimbang pilihan tersebut, berikut adalah perbandingan kelebihan dan tantangan dari masing-masing opsi:
1. Fleksibilitas dan Karakteristik Sewa Kos
- Mobilitas Tinggi: Sangat cocok bagi pekerja muda yang mobilitas kariernya masih dinamis atau sewaktu-waktu harus berpindah kota penugasan.
- Beban Finansial Ringan: Tidak terikat komitmen jangka panjang, serta bebas dari biaya perawatan struktur bangunan, pajak properti, maupun iuran pemeliharaan lingkungan.
- Sisi Kekurangan: Biaya bulanan yang dibayarkan bersifat konsumtif dan tidak menghasilkan kepemilikan aset di masa depan.
2. Komitmen dan Karakteristik Kredit Pemilihan Rumah (KPR)
- Kepemilikan Aset Jangka Panjang: Setiap cicilan bulanan yang dibayarkan berfungsi ganda sebagai bentuk investasi kepemilikan properti pribadi.
- Stabilitas Hunian: Memberikan rasa aman dan kepastian tempat tinggal permanen tanpa khawatir kenaikan harga sewa tahunan.
- Sisi Kekurangan: Membutuhkan komitmen finansial yang ketat selama belasan hingga puluhan tahun, serta kesiapan dana besar di awal untuk Uang Muka (DP), biaya administrasi, dan asuransi.
Bagi para pekerja muda, tidak ada jawaban mutlak yang paling benar. Keputusan terbaik sangat bergantung pada tingkat kepastian karier, stabilitas pendapatan bulanan, serta seberapa siap mental seseorang dalam mengikat komitmen finansial jangka panjang.
Rekomendasi Berita
Memuat berita terbaru.....