


Komisi XI DPR Tekankan Penguatan Akses Pembiayaan Produktif bagi UMKM Sulut
- 21 Sep 2026 11:30 WIB
- Pusat Pemberitaan
Poin Utama
- UMKM Sulut dinilai masih tertinggal dan pemanfaatan kredit lebih banyak untuk konsumsi.
- Hekal menekankan penguatan pembiayaan produktif dan literasi keuangan bagi UMKM.
- Relaksasi dan restrukturisasi dapat ditempuh bagi UMKM terdampak bencana secara case by case.
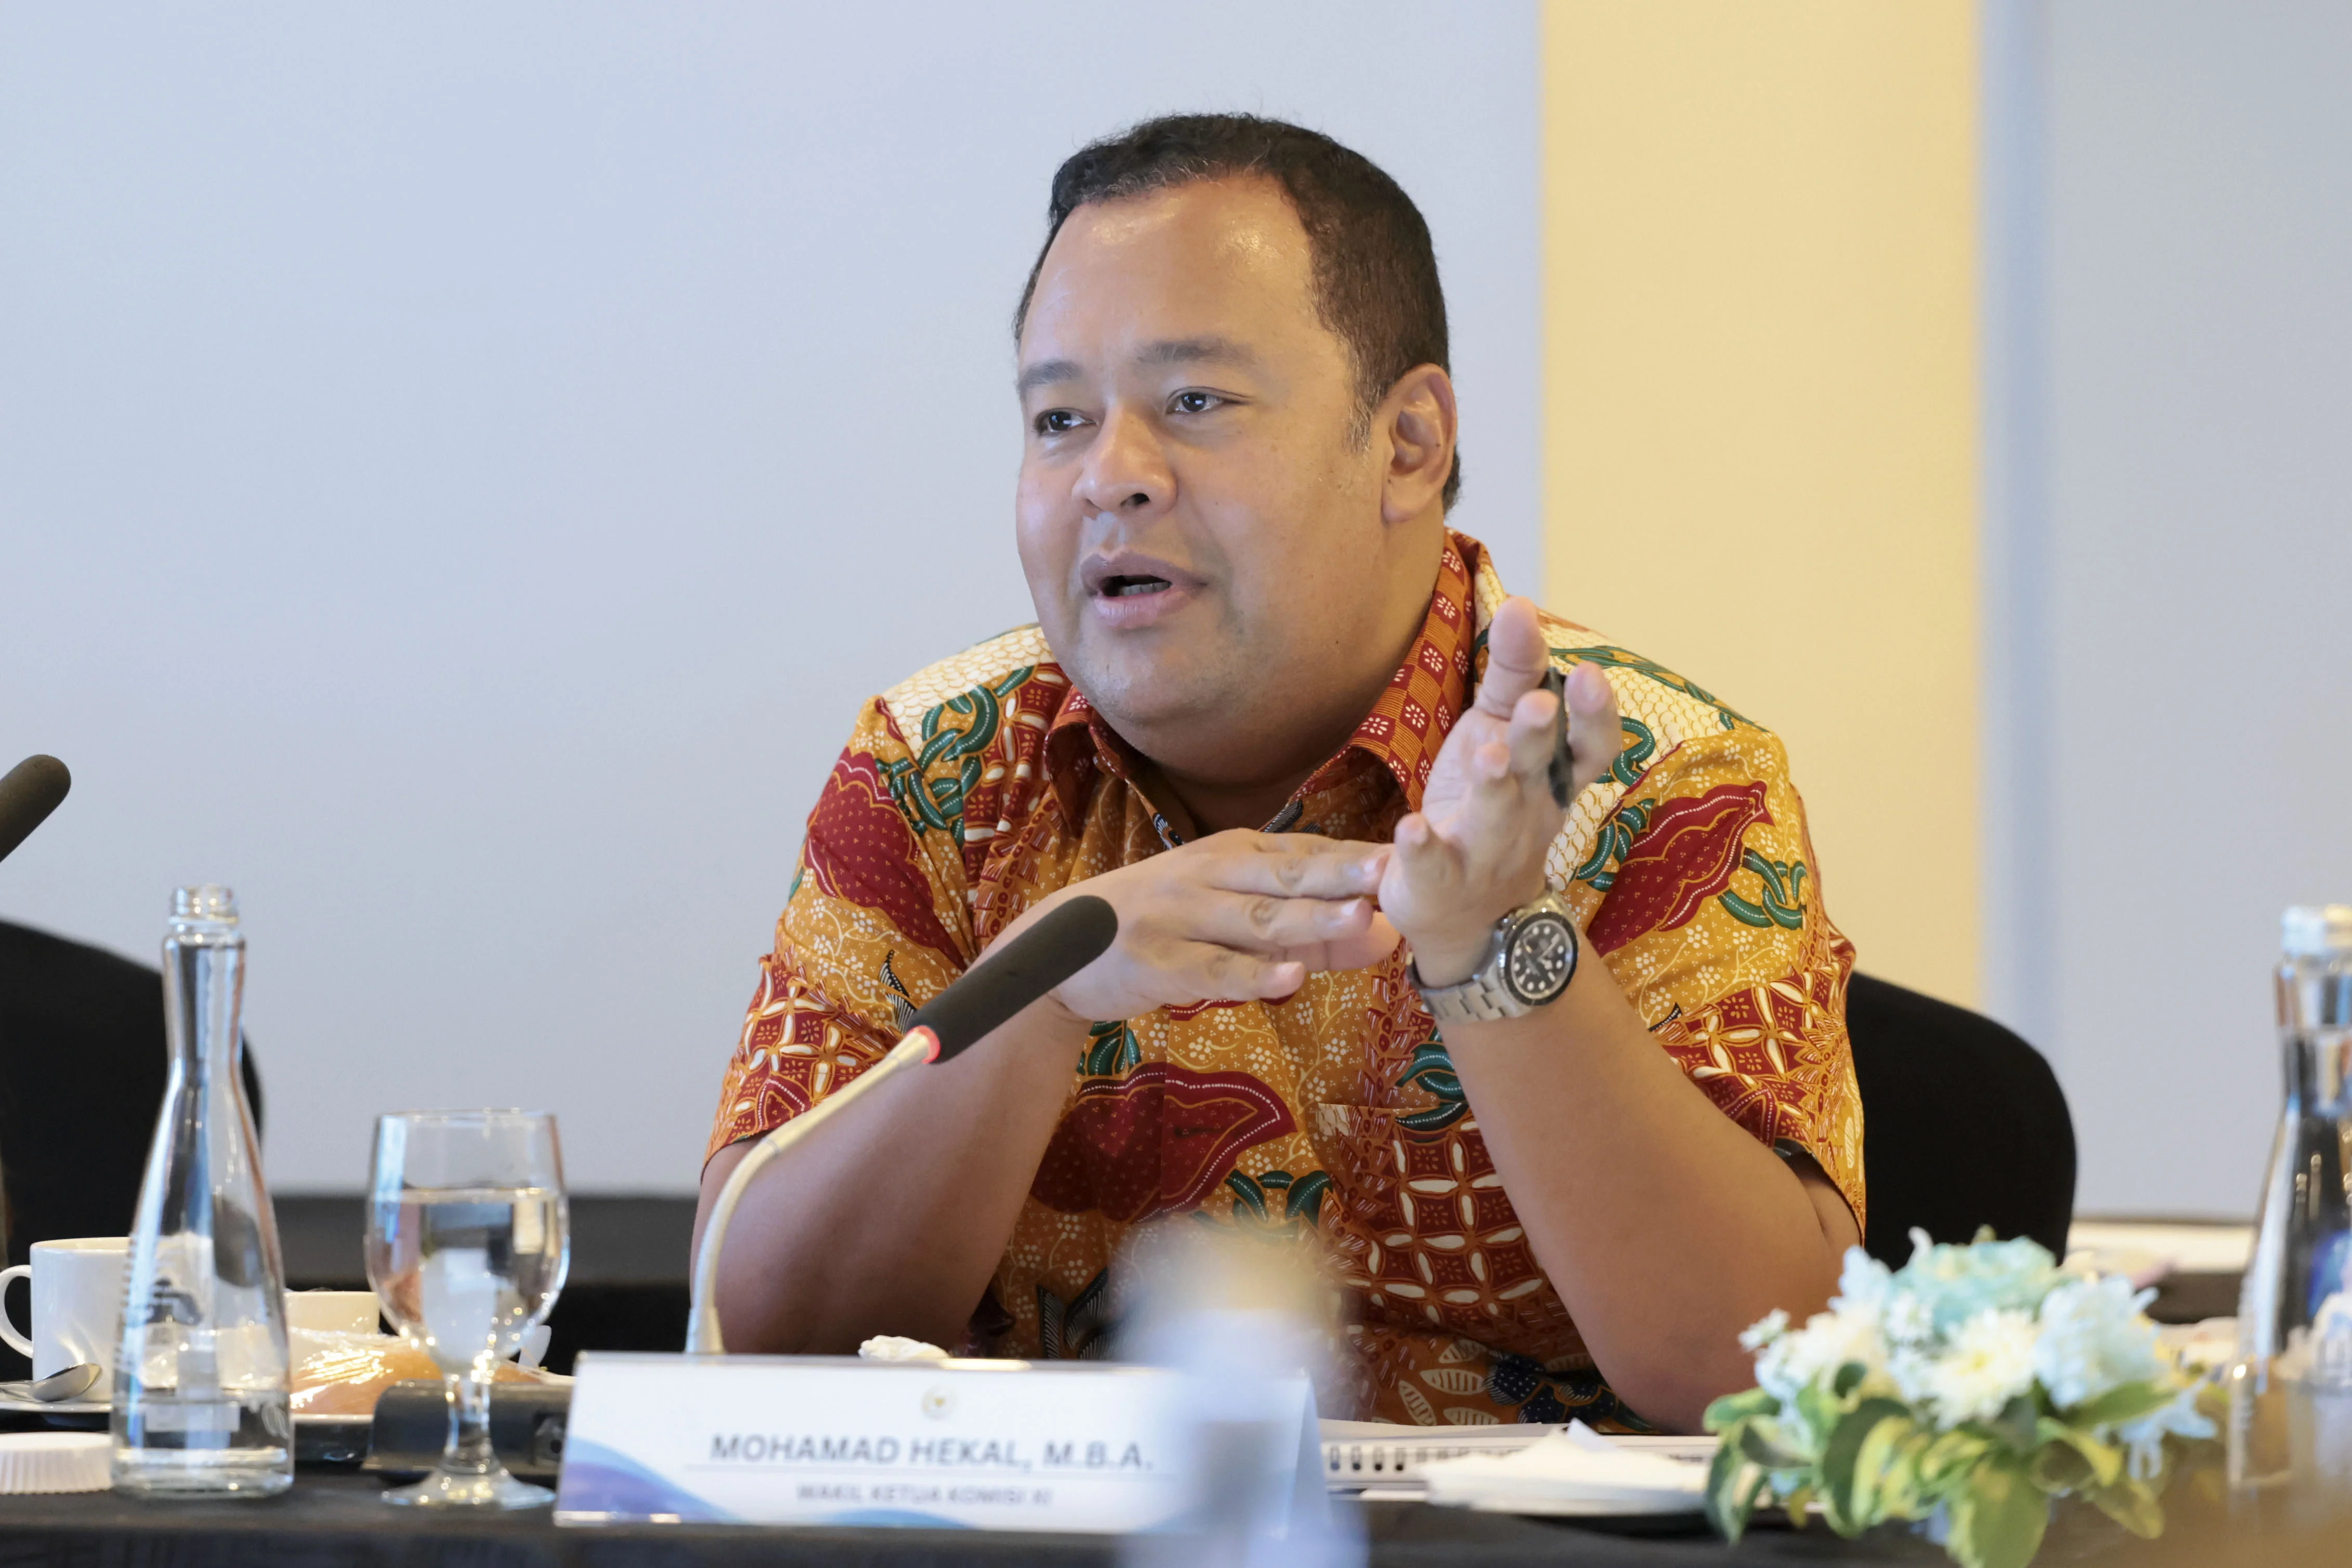
RRI.CO.ID, Jakarta - Wakil Ketua Komisi XI DPR RI, Mohamad Hekal, menyoroti perkembangan UMKM Sulawesi Utara yang masih tertinggal. Kondisi tersebut terlihat dari pemanfaatan kredit UMKM yang lebih banyak digunakan untuk konsumsi dibandingkan investasi dan modal kerja.
Hekal menilai akses pembiayaan perlu diarahkan untuk memperkuat produktivitas serta meningkatkan kapasitas usaha masyarakat. Ia juga meminta OJK dan lembaga keuangan memperluas dukungan pembiayaan bagi pelaku UMKM di daerah.
“Kita melihat di Sulut ini perkembangan pertumbuhan ekonomi sebetulnya cukup mirip atau setara dengan nasional, hanya saja dari sisi UMKM agak tertinggal. Bahkan dari UMKM yang mendapatkan kredit pun agak lebih besar di konsumsinya ketimbang investasi ataupun kredit modal kerja,” kata Hekal saat memimpin Kunjungan Kerja Komisi XI DPR RI di Manado, Sulawesi Utara, Jumat, 18 September 2026.
Menurutnya, penguatan UMKM diperlukan agar pertumbuhan ekonomi turut meningkatkan kapasitas produksi dan kemandirian masyarakat. UMKM yang berkembang secara sehat juga dinilai dapat memperluas kontribusi masyarakat terhadap perekonomian nasional.
“Kalau kita bisa menumbuhkan UMKM yang sehat, mereka bisa berkontribusi kepada penerimaan negara. Tentunya ini menjadi tambahan booster untuk peningkatan rasio penerimaan negara dan juga mengurangi beban APBN untuk bantuan-bantuan sosial karena masyarakatnya lebih mandiri,” ujarnya.
Karena itu, Hekal menekankan pentingnya akses pembiayaan yang dapat digunakan masyarakat untuk mengembangkan usaha dan meningkatkan pendapatan. Penguatan akses tersebut perlu berjalan bersama peningkatan literasi keuangan mengenai berbagai program pembiayaan UMKM.
“Literasi ini harus ditambahkan dan harus digalakkan lagi. Banyak program yang sebenarnya sudah diadakan, tetapi peningkatan dari usaha mikro ke kecil kemudian menengah masih sangat terbatas,” katanya.
Hekal juga menekankan pentingnya membangun ekosistem pembiayaan UMKM yang berkelanjutan sesuai perkembangan kapasitas usaha. Menurutnya, pelaku usaha dapat memperoleh pendampingan bertahap sebelum memenuhi persyaratan pembiayaan perbankan.
“Dari sebelum mereka layak masuk ke perbankan, mereka bisa difasilitasi, misalnya oleh PNM, kemudian meningkat ke Pegadaian ataupun ke BRI. Itu harus sampai kepada mereka dan memang harus digalakkan,” ucap Hekal.
Selain Himbara, Hekal menilai bank swasta dan lembaga pembiayaan nonbank perlu mengambil peran dalam memperluas akses likuiditas masyarakat. Perluasan sumber pembiayaan dinilai dapat memperkuat fungsi intermediasi dan meningkatkan pilihan pendanaan bagi pelaku UMKM.
“Kita juga sedang memikirkan bagaimana caranya menggalakkan effort ini dari bank-bank swasta, supaya nanti semua bisa ikut berkontribusi menjadi intermediasi. Kita mau lihat ada juga pertumbuhan dari yang nonperbankan untuk berpartisipasi dalam penyediaan likuiditas buat masyarakat,” katanya.
Ia turut menyoroti pelaku UMKM yang terdampak bencana alam hingga mengalami kesulitan memenuhi kewajiban kredit. Ia menilai relaksasi dan restrukturisasi dapat menjadi langkah awal dengan mempertimbangkan kondisi setiap debitur.
Menurutnya, penghapusan utang bukan pilihan pertama dalam menangani kredit UMKM terdampak bencana. Namun, kebijakan lanjutan dapat dipertimbangkan apabila bencana membuat kegiatan usaha masyarakat benar-benar terhenti.
“Kalau relaksasi dengan dasar yang jelas, itu bahkan kemarin di Undang-Undang P2SK kita memasukkan untuk menghapus utang-utang UMKM. Tentu itu harus ada sebab,” ujarnya.
Hekal meminta masyarakat terdampak bencana yang kesulitan membayar kredit untuk berkoordinasi dengan OJK. Komisi XI DPR RI juga akan mendorong komunikasi antara masyarakat dan lembaga keuangan sesuai kondisi masing-masing debitur.
“Kalau mereka perlu bantuan, mereka bisa datang kepada OJK. Nanti kita bisa dorong OJK untuk bicara langsung kepada lembaga keuangan yang bersangkutan,” ujarnya.
Rekomendasi Berita
Memuat berita terbaru.....