


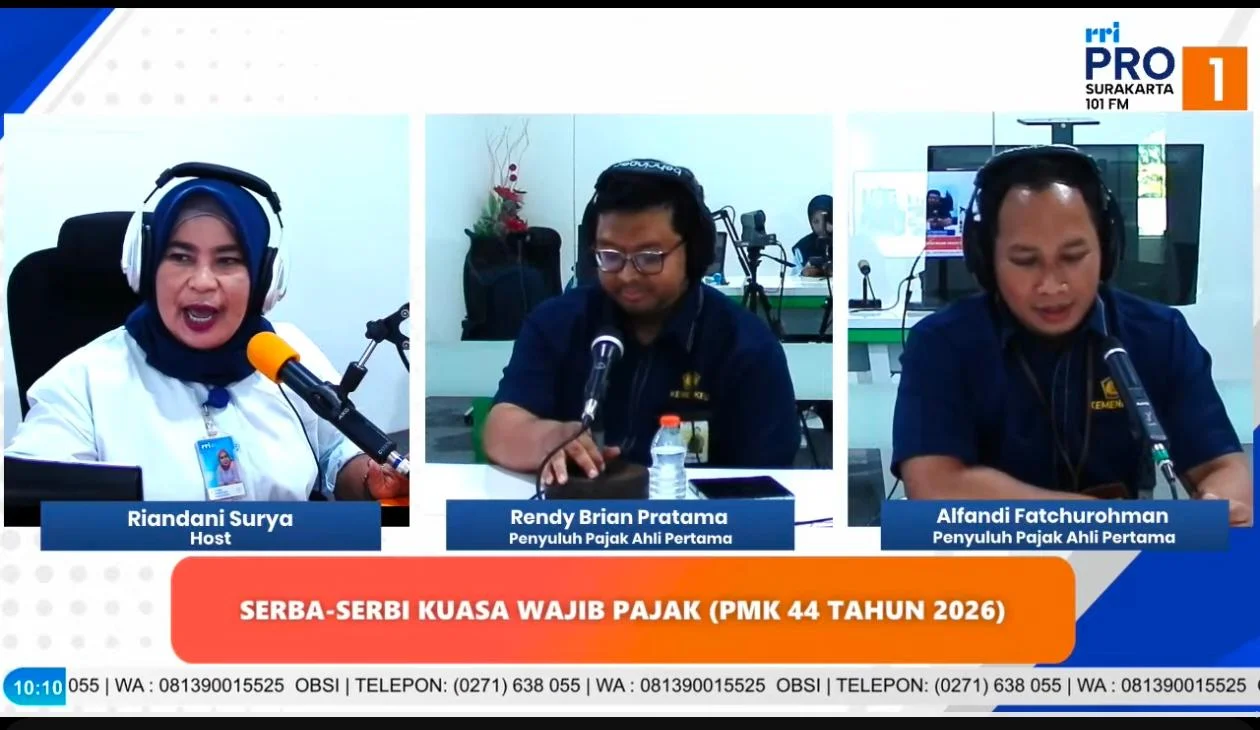
RRI.CO.ID, Surakarta - Wajib pajak dapat menunjuk pihak tertentu untuk membantu menjalankan hak dan memenuhi kewajiban perpajakannya. Dan kini ada aturan terbaru yang perlu kita ketahui, yaitu Peraturan Menteri Keuangan atau PMK Nomor 44 Tahun 2026 tentang Kuasa di Bidang Perpajakan.
“ Kuasa wajib pajak diperlukan ketika wajib pajak membutuhkan bantuan pihak lain dalam menjalankan hak dan kewajiban perpajakan, misalnya karena keterbatasan waktu atau pemahaman," ujar Rendy Brian Pratama (Penyuluh Pajak Ahli Pertama) di Obrolan Siang RRI Surakarta.
Kuasa dapat diberikan kepada keluarga, pihak lain, atau konsultan pajak. Keluarga sedarah/semenda sampai derajat tertentu tidak diwajibkan memiliki kompetensi khusus.
Pihak lain harus memenuhi persyaratan kompetensi perpajakan. Ke depan, kompetensi dibuktikan melalui Surat Keterangan Kompetensi (SKK) dan kemudian Surat Keterangan Terdaftar (SKT). Kuasa tidak otomatis berwenang mengurus seluruh persoalan pajak.
Kewenangannya terbatas pada ruang lingkup yang tercantum dalam surat kuasa khusus, termasuk jenis pajak dan tahun pajak. Surat kuasa khusus harus memuat identitas, NPWP, tanda tangan pemberi dan penerima kuasa, masa berlaku, serta ruang lingkup kewenangan.
Sedangkan menurut Alfandi Fatchurohman (Penyuluh Pajak Ahli Pertama), karyawan konsultan pajak tidak dapat menggantikan konsultan yang menerima kuasa untuk menjalankan kewajiban perpajakan. Meskipun demikian karyawan dapat membantu urusan administratif seperti menyerahkan dokumen dengan surat penunjukan.
Kuasa berbeda dengan wakil. Wakil memiliki tanggung jawab yang melekat menurut ketentuan perpajakan, sedangkan kuasa menjalankan mandat sesuai surat kuasa dan tanggung jawab utama tetap pada pemberi kuasa. Kuasa dapat diberikan kepada lebih dari satu orang, sepanjang kewenangan masing-masing jelas.
Penerima kuasa wajib menjaga kerahasiaan data wajib pajak. Pelanggaran dapat berakibat pada pembekuan statusnya sebagai kuasa.
Untuk mencegah penyalahgunaan, surat kuasa diverifikasi oleh petugas pajak, termasuk identitas, tanda tangan, dan bukti kompetensi penerima kuasa. Pensiunan Kementerian Keuangan memiliki ketentuan khusus, termasuk masa jeda lima tahun sebelum dapat menjalankan profesi tertentu sebagai kuasa/konsultan pajak.
Wajib pajak yang memiliki keberatan terhadap proses perpajakan tetap memiliki jalur hukum, seperti keberatan, banding, dan peninjauan kembali, serta tersedia kanal pengaduan resmi DJP dan Kementerian Keuangan. PMK 44/2026 memperluas pihak yang dapat menjadi kuasa wajib pajak, tetapi kewenangan kuasa tetap harus dibatasi secara jelas melalui surat kuasa khusus dan memenuhi persyaratan kompetensi yang ditetapkan. ( Ria )
Rekomendasi Berita
Memuat berita terbaru.....