


Poin Utama
- Bendahara memiliki peranan penting dalam pungutan PPH Pasal 22 diantaranya adalah memastikan apakah transaksi tersebut memang objek pajak PPH Pasal 22 atau bukan
- Tarif PPH Pasal 22 untuk pembelian barang di Instansi Pemerintah adalah 1,5%
- Transaksi yang menggunakan kartu kredit pemerintah adalah transaksi yang dikecualikan dari pemungutan PPH Pasal 22
RRI.CO.ID, Palembang - Pajak merupakan salah satu sumber penerimaan negara yang memiliki peran penting dalam mendukung penyelenggaraan pemerintahan dan pembangunan. Dalam pelaksanaan anggaran di instansi pemerintah, bendahara tidak hanya bertugas mengelola dan mempertanggungjawabkan uang negara, tetapi juga memiliki kewajiban perpajakan tertentu. Salah satunya adalah melakukan pemungutan Pajak Penghasilan (PPh) Pasal 22 atas transaksi pembelian barang sesuai dengan ketentuan perpajakan.
Dikutip dari Peraturan Menteri Keuangan Nomor 51 Tahun 2025 tentang Pemungutan PPh Pasal 22, PPh Pasal 22 merupakan salah satu jenis pajak penghasilan yang mekanisme pemungutannya dilakukan oleh pihak-pihak tertentu yang ditunjuk oleh pemerintah. Berdasarkan ketentuan yang berlaku, Instansi Pemerintah merupakan salah satu pemungut PPh Pasal 22 atas pembayaran pembelian barang yang dilakukan melalui mekanisme Uang Persediaan (UP) maupun pembayaran langsung (LS).
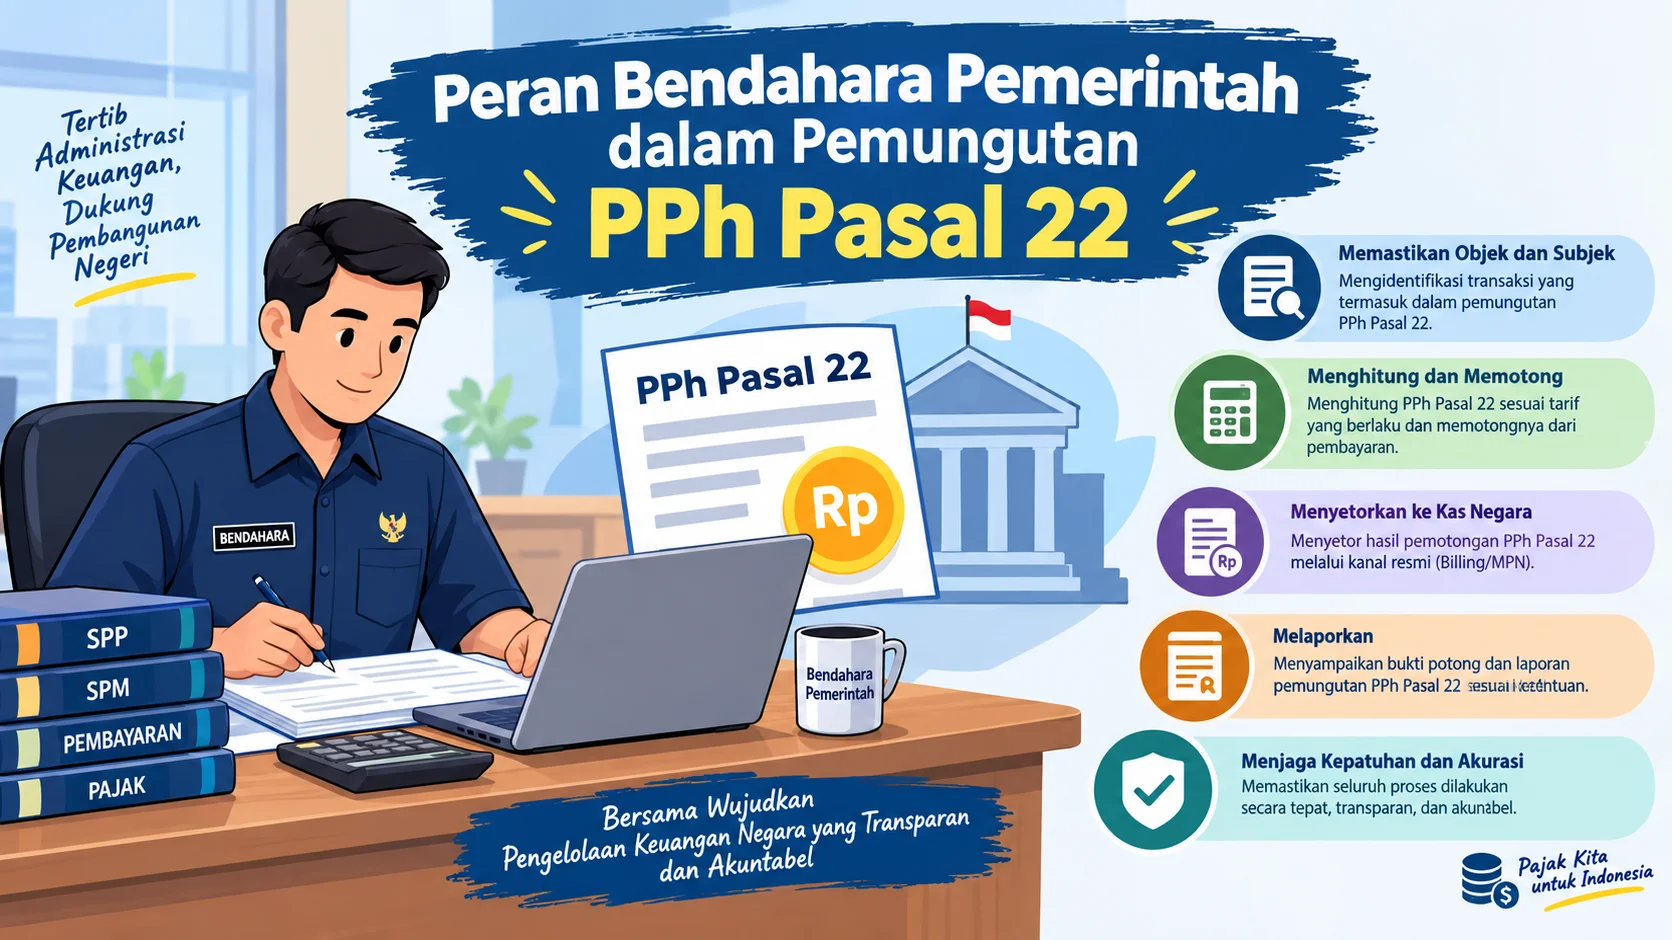
Bendahara pemerintah memiliki posisi penting dalam memastikan kewajiban perpajakan atas transaksi belanja barang dilaksanakan dengan benar. Dalam praktiknya, bendahara perlu mengidentifikasi jenis transaksi, memastikan apakah transaksi tersebut merupakan objek PPh Pasal 22, menghitung besarnya pajak, melakukan pemungutan, serta memastikan penyetoran dan pelaporannya dilakukan sesuai ketentuan.
Untuk pembelian barang oleh Instansi Pemerintah, tarif PPh Pasal 22 adalah 1,5% dari harga pembelian tidak termasuk Pajak Pertambahan Nilai (PPN). PPh Pasal 22 tersebut terutang dan dipungut pada saat pembayaran. Sebagai contoh, apabila suatu instansi pemerintah membeli barang dengan harga Rp10.000.000 sebelum PPN dan transaksi tersebut merupakan objek PPh Pasal 22, maka PPh Pasal 22 yang dipungut adalah:
1,5% × Rp10.000.000 = Rp150.000
Nilai tersebut kemudian menjadi bagian dari kewajiban perpajakan yang harus diproses oleh pemungut sesuai mekanisme yang berlaku.
Salah satu tanggung jawab penting bendahara adalah memastikan apakah suatu transaksi memang dikenai PPh Pasal 22. Tidak semua pembayaran pembelian barang otomatis dikenakan pemungutan. Salah satunya adalah pembayaran pembelian barang oleh Instansi Pemerintah dengan nilai paling banyak Rp2.000.000 tidak termasuk PPN, sepanjang pembayaran tersebut bukan merupakan pembayaran yang dipecah dari transaksi yang nilai sebenarnya lebih dari Rp2.000.000. Pembelian dengan menggunakan kartu kredit Instansi Pemerintah juga termasuk transaksi yang dikecualikan dari pemungutan PPh Pasal 22.
Pemungutan PPh Pasal 22 membutuhkan ketelitian karena terdapat beberapa aspek yang harus diperhatikan secara bersamaan, mulai dari jenis transaksi, nilai pembelian, status rekanan, mekanisme pembayaran, tarif, hingga ketentuan pengecualian. Bendahara juga perlu mengikuti perkembangan regulasi perpajakan. Hal ini penting karena ketentuan mengenai pemungutan pajak dapat mengalami perubahan. Sebagai contoh, PMK Nomor 51 Tahun 2025 menggantikan pengaturan sebelumnya terkait pemungutan PPh Pasal 22 dan mulai berlaku pada 1 Agustus 2025.
Pemahaman terhadap peraturan terbaru membantu bendahara menghindari kesalahan administratif sekaligus mendukung pelaksanaan anggaran yang sesuai dengan ketentuan. Dalam konteks pengelolaan keuangan negara, ketelitian dalam menjalankan kewajiban perpajakan merupakan bagian dari tata kelola keuangan yang tertib dan akuntabel.
Rekomendasi Berita
Memuat berita terbaru.....