


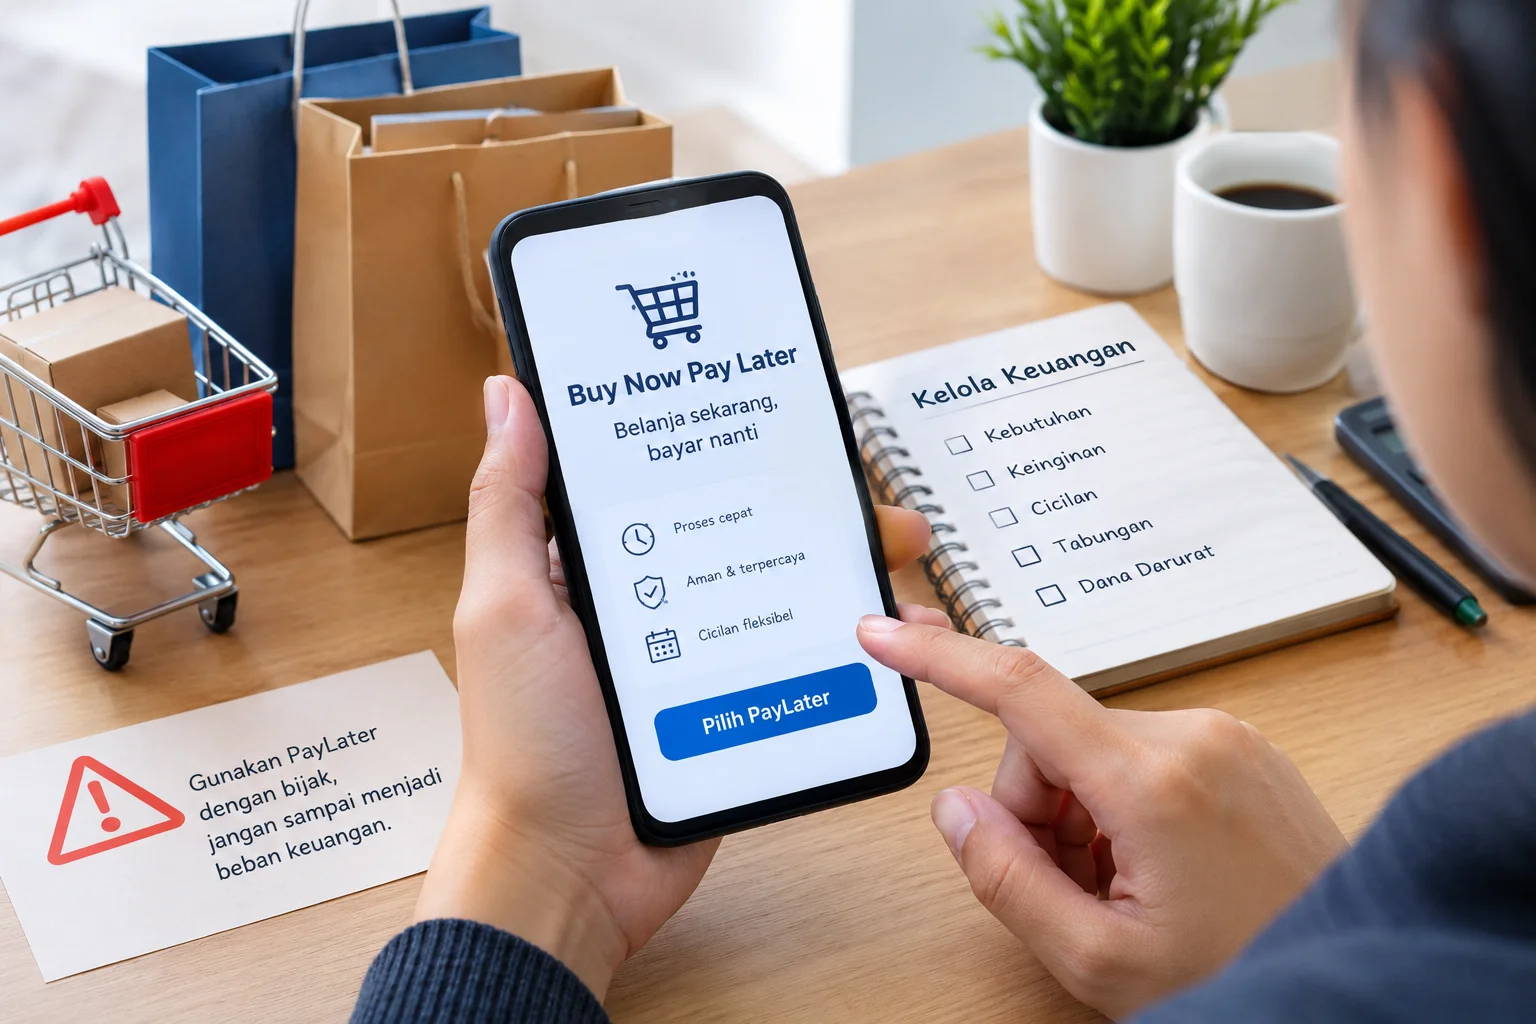
RRI.CO.ID, Palembang - Perkembangan teknologi keuangan membuat masyarakat semakin mudah melakukan transaksi tanpa harus membayar secara tunai. Salah satu fasilitas yang semakin banyak digunakan adalah Buy Now Pay Later (BNPL), atau yang dikenal dengan istilah “beli sekarang, bayar nanti”.
BNPL memungkinkan konsumen membeli barang atau menggunakan jasa terlebih dahulu dan melakukan pembayaran kemudian, baik melalui cicilan maupun pembayaran penuh pada periode berikutnya. Dalam Panduan Modul Edukasi Keuangan Digital, Bank Indonesia menjelaskan bahwa BNPL merupakan layanan yang memungkinkan konsumen membeli barang atau jasa sekarang dan membayarnya kemudian, baik secara cicilan maupun sekaligus pada akhir periode tertentu. Kemudahan tersebut dapat memberikan manfaat bagi masyarakat apabila digunakan secara terukur. Namun, penggunaan BNPL juga perlu disertai kewaspadaan karena dapat menimbulkan beban kewajiban pembayaran di masa mendatang.
Salah satu risiko yang perlu diperhatikan adalah kecenderungan melakukan konsumsi secara berlebihan. Proses transaksi yang cepat dan mudah dapat membuat seseorang mengambil keputusan pembelian tanpa terlebih dahulu mempertimbangkan kemampuan keuangannya. Bank Indonesia dalam materi edukasi keuangan digital menyebutkan bahwa BNPL memiliki sejumlah risiko, antara lain konsumsi berlebihan, gagal bayar, denda keterlambatan, serta risiko terhadap keamanan data apabila masyarakat menggunakan layanan yang tidak resmi.
Risiko tersebut semakin perlu diperhatikan ketika seseorang menggunakan BNPL secara berulang. Cicilan dari beberapa transaksi yang masing-masing terlihat kecil dapat terakumulasi menjadi kewajiban yang cukup besar setiap bulan. Kondisi ini dapat mengurangi kemampuan seseorang untuk memenuhi kebutuhan pokok, menabung, maupun membangun dana darurat. Masyarakat juga perlu memperhatikan seluruh biaya yang melekat pada transaksi BNPL. Jangan hanya melihat besarnya cicilan bulanan, tetapi pahami pula total pembayaran, biaya layanan atau manfaat ekonomi, jatuh tempo, serta konsekuensi apabila terjadi keterlambatan.
Otoritas Jasa Keuangan (OJK) melalui POJK Nomor 32 Tahun 2025 tentang Penyelenggaraan Beli Sekarang Bayar Nanti (Buy Now Pay Later) menekankan prinsip kehati-hatian, pelindungan konsumen, keterbukaan informasi, serta pengelolaan risiko dalam penyelenggaraan BNPL. Aturan tersebut juga mewajibkan penyelenggara memberikan informasi yang jelas dan mudah dipahami kepada konsumen mengenai pembiayaan yang digunakan. OJK juga telah menyoroti potensi jebakan utang (debt trap) apabila BNPL digunakan oleh masyarakat yang belum memiliki literasi keuangan yang memadai. Karena itu, penggunaan BNPL perlu disesuaikan dengan kebutuhan dan kemampuan membayar.
Selain persoalan utang, pengguna BNPL perlu memahami bahwa aktivitas pembiayaan dapat berkaitan dengan riwayat kredit. Materi edukasi Bank Indonesia menjelaskan bahwa penggunaan BNPL dapat tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) OJK dan penggunaan maupun pembayaran yang dilakukan konsumen dapat menjadi bagian dari informasi dalam sistem tersebut. Karena itu, sebelum menggunakan BNPL, masyarakat sebaiknya membuat perhitungan sederhana. Berapa pendapatan yang diterima setiap bulan? Berapa kebutuhan pokok? Berapa cicilan yang sudah berjalan? Dan, yang paling penting, apakah masih terdapat ruang yang cukup untuk membayar cicilan baru tanpa mengganggu kebutuhan utama?
Literasi keuangan menjadi bagian penting dalam menghadapi perkembangan layanan keuangan digital. OJK mendefinisikan literasi keuangan sebagai pengetahuan, keterampilan, dan keyakinan yang memengaruhi sikap serta perilaku dalam meningkatkan kualitas pengambilan keputusan dan pengelolaan keuangan untuk mencapai kesejahteraan.
Dengan demikian, masyarakat tidak perlu memandang BNPL hanya dari sisi kemudahan mendapatkan barang. Yang lebih penting adalah memahami bahwa setiap transaksi BNPL menciptakan kewajiban pembayaran yang harus dipenuhi pada waktu yang telah ditentukan. Sebelum menekan tombol “bayar nanti”, ada baiknya konsumen bertanya kepada diri sendiri: apakah barang tersebut benar-benar dibutuhkan, apakah mampu membayar cicilannya, dan berapa total biaya yang harus dikeluarkan sampai kewajiban selesai?
Kemudahan teknologi keuangan pada akhirnya tetap membutuhkan pengelolaan yang bijak. BNPL dapat menjadi salah satu fasilitas pembiayaan, tetapi penggunaannya perlu disesuaikan dengan kemampuan finansial dan tujuan keuangan pribadi.
Jangan sampai kemudahan “beli sekarang, bayar nanti” justru berubah menjadi beban keuangan di kemudian hari.
Rekomendasi Berita
Memuat berita terbaru.....